村越誠の投資資本主義

グローバルな情報をもとに投資資産を積んでいく慎重派投資家

日本個別銘柄

ソフトバンクG7年個人向け社債4.75%の利回りに関する所感

ソフトバンクGの個人向け社債、利率4.75% 財務余力はAI相場に連動

4.75%の資金調達が意味することをしっかり考えたい。

注目されていたソフトバンクGの個人向け社債の募集だが、募集利率が決定したので内容と自分の考えをまとめていきたい。

元々7年で利率4.3~4.9%のレンジでの需要探りであったが、利率4.75%の発行条件でこれから募集を2週間弱程度でかけるようである。

この利率のバリュエーションははたしてどうなのだろうかを考えたい。
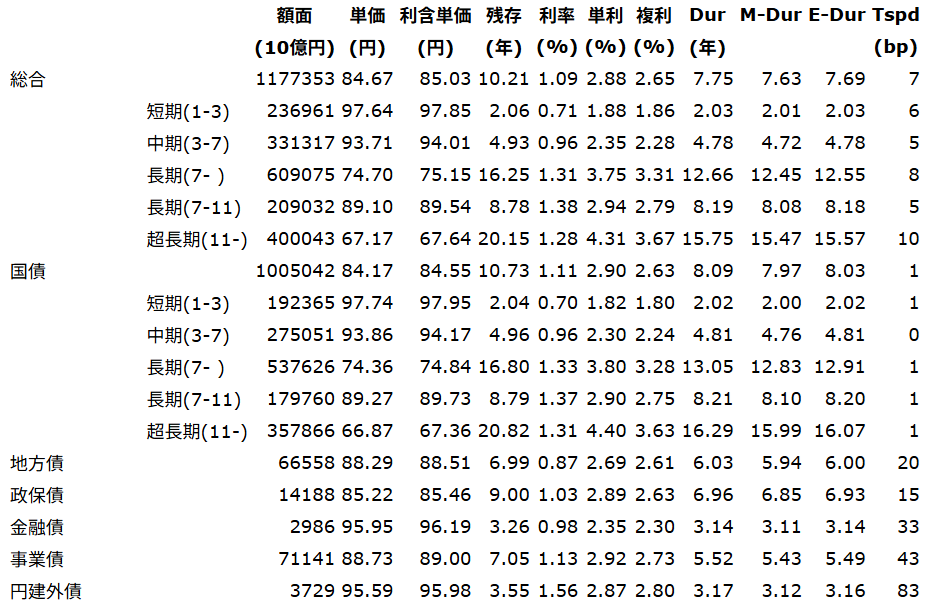
まず現在の7年国債の金利が大体2.65%である。

なので、このソフトバンクGの7年個人向け社債の上乗せ利回りは大体2.1%(210bps)である。
事業会社の7年社債というのは通常は国債+43bpsぐらいの利回りであることはNOMURA-BPIのデータから確認できるので、このスプレッド210bpsというのは単純な格付けとスプレッドという意味では破格の数値である。

【NOMURA-BPIのデータ】
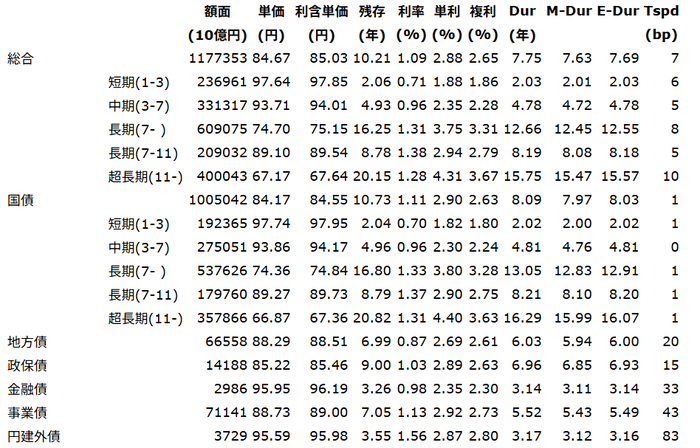
タイトルなし

https://www.nfrc.co.jp/SMI/QR/index/BPI/NOMURA_ExtBPI_D_J.html

ただし、元々ソフトバンクGはJCRで格付けAであるが、S&PからはBB+という格付けとなっている。
通常、Moody'sやS&Pの格付けは日経格付け会社から2~3ノッチぐらい下の格付けになるのが普通なので、JCR・A格という格付けから勘案すると、S&Pの格付けはBBBプラス~BBBフラットぐらいが妥当なのであるが、そこからさらに2~3ノッチ下であり、元々円建て社債市場でもJCR・A格という格付けがまともに信じられていない。
実際に7月に機関投資家向けに発行された円建て社債について5年で3.886%とスプレッド180bpsぐらいつけているので、特段個人だからボッているといったことはなく、まあ妥当な発行条件ですわなあとなっている。
ただ、普通の会社がスプレッドを40~50bpsで発行しているところを200bpsオーバーという破格な数値で出していることは、明らかに高い利回りで社債を出していることには変わりない。

しかし、ここで「じゃあソフトバンクGはこんな高利回りで資金調達をしているのは危険であることを意味しているんですよね!?」と思考停止するのは、相場の深いところを考えられていない。
そもそもソフトバンクGのS&Pの格付けはBB+とはいえ、これはソフトバンクGが持っている資産を現金化していないことに起因している。
ソフトバンクGが保有するARM・SVFを現金化して借入金を減らせば、少なくとも投資適格クラスの格付けは得られるぐらい資金力があり、借入資金調達コストの最小化を狙うのであればいつでもできる状態にある。
しかし、そうなっていないのは孫正義氏がフルスロットルで投資を継続しているがためにあり、いつまでたっても借入金が減らないことに起因している。

このようにフルスロットル投資している中で、さらにT+210bpsという高い利回りで個人向け社債1兆円で資金調達をするというのは、それだけAI投資に期待している収益率が高いことを意味している。
下記過去記事でも書いた通り、ソフトバンクGのAI市場のターゲットリターンは30%を超えているはずであり、そのリターンを取りにいくためなら4.75%という利回りで資金調達しても問題ないと考えているということである。

【過去参考記事】

ソフトバンクGのIR資料から考えるAI市場の期待リターン


こう考えた時に、債券しか触れないという縛りがあるならともかく、ソフトバンクGの社債に投資するのはほぼAI相場を信じているのと同義なので、だったらAI関連株触ればいいんじゃないかと思ったりする。
逆に、AI相場を信じられないのであればソフトバンクGの社債なんて絶対に買ってはいけない代物であるわけで、結局AIを信じるかどうかに全てがかかっているということである。

ちなみに個人的には下記過去記事のような観点でAI市場を観察し、現時点ではAI相場を信じ続けるので問題ないと考えているが、こればっかりは各々の判断次第といったところである。

【過去参考記事】
どのようにAIバブルが醸成され、最終的にどうはじけるかのプロセスを考える

日々金融市場で思ったことや金融データをつぶやいている村越誠のXはこちらのリンクをクリック
 
独自ブルベア指数やお薦め投資関連書籍はこちらのリンクをクリック

キオクシア株の下落原因は本尊ベインの全株売却

ベイン、キオクシアHD株を全て売却=ブルームバーグ

お前が犯人かーい。

これまで大人気株だったキオクシアであるが、ピークから株価が30%ぐらい下落しているということもあり、高値で掴んだ人の嘆きやポエム投稿が増えていた。
ファンダメンタルズは良好なのに何で下がっているんだとヤフー掲示板でも色々投稿されていたが、理由は簡単で上記の通りベインが全株売ったからということが上記報道の通り判明した。

【キオクシアの株価チャート】
タイトルなし


ベインにとって、キオクシアの案件はまさに場外ホームラン級の案件となった。
上場初値が1400円ぐらいで、そこから株価は10万円オーバーになったわけで、巨額利益となった。
ニュース報道でもベインがメディアに出てキオクシアの復活を喧伝して回っているのが確認できていた。
しかし、個人的に不思議であったのはベインがわざわざこれだけメディアに出るようになったかということである。
ベインは昔から有名なPEファンドであり、今さら一般メディアに出て回る必要性ははっきりいってないし、大体こういうPEファンドって世間から見ると何かハゲタカっぽさを感じるので反発にあいやすく、わざわざメディア前面に出ることはあまり利がない。
しかし、それでもメディア前面に出ていたのはなんのことはない、キオクシアの株を一般にアプローチして人気を集め、そこに自分の売り玉をぶつけるためであったわけである。
実際にYoutube・Xなどでこのベインのメディアインタビューは出回っていて、それを見てキオクシア株に興味を持った人は多かっただろう。
しかし、結局全部ベインの戦略であり、人気化して買い板が厚くなったところに自分の売り玉をぶつけることによって、無事全部売り抜けるナイストレードを実行したわけでだる。
ベインにとってはキオクシアはあくまで一案件であり、既にキオクシア株がトヨタ抜きの時価総額になった中で、次なる案件のために資金を準備することは当然の話であり、今回のキオクシア上場から売り抜けまでベインの戦略は見事に全部ハマったと言ってよいだろう。
高値でキオクシア株を買った人は、自分の意志で買ったというよりは誘導されて買わされたという感じであり、まさに下記過去記事のような嵌められ方をしたと言ってよい。

【過去参考記事】
なぜ相場は自分が取ったポジションと手放したポジションに対して逆に行きやすいと感じるのか?

一応ベインが全部売ったので、需給的には追加的に無理な売りというのは発生しづらくなった。
しかし一方で、高値ではベインの売りを全部すっ高値で掴んで含み損になっている人が大量にいるわけで、チャートにはベインの戦略に乗せられて高値掴みをした人の存在が刻み込まれてしまっているので、キオクシア株を今から買い向かうことはこの高値掴みした人達を救済するボランティアみたいになる。

以上を踏まえると、一旦キオクシア株はレンジ圏推移の可能性が高いものの、ベインの売り玉を間違えて掴んでしまった人が諦め売りをしてくれるまでは需給状況は重たく、それまでは株価最高値更新は望みにくいんじゃないかなあと思う。
      
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 

需給だけ考えると、ややキオクシアの株価は重たそう

【キオクシアの株価チャート】
タイトルなし

単に需給だけ考えればという話ですけどね。

気づけば日本株最大時価総額になっているキオクシアであるが、ここの株価動向について色々議論がされているので、自分でも資金需給動向だけではあるが、それらを考えるとこんな感じなんじゃないのというところをまとめていきたい。

大体個別日本株の需給を見る時は、特に大手株であれば信用売買残を真っ先に見るのが妥当であるし、下記過去記事のようにキオクシアショートで退場した人がいたことからも、やはり信用売買残動向からざっくり方向性把握は重要だろう。

【過去参考記事】

キオクシアショートで退場したっぽい人が出現したことから思う空売りの難しさ

では実際に信用売買残動向はどうだろうかというのをヤフーファイナンスで確認してみよう。

【キオクシアの信用売買残】
タイトルなし

https://finance.yahoo.co.jp/quote/285A.T/history?styl=margin&page=1

これを見ると、なんとなく需給によるこれまでの株価上昇の流れがわかってくる。
4月まではこれは高すぎるというなんとなくショートが増えてきたが、これが完全に火だるまどころか焼死体になるレベルで焼かれてしまい、信用売りは燃やし尽くされ、これが5月以降の株価上昇原動力となった。
後ろから信用買いもそれに調子づいて積まれていったことも上記からわかりやすい。

しかし、もうほぼ全てのショートが焼き尽くされた一方で、信用買い側の方ももう買える人はほとんど買ったみたいな状態であり、逆にさすがに利益乗っているから利益確定に動くという自然な動きも見え始めている。
足下残っている信用売り残は、おそらく既にキオクシア株を現物で持っていて、利益確定の代わりにショートしている分であろう。(税金面でそちらの方が有利なため)
そうした中で最近キオクシアを買いから入っている層の質はなんとなく悪そうだし、さらに隣の韓国メモリ株も非常に質の悪い状況に陥っていることを考えると、さすがに上値を再度追うには一定程度の休憩をはさむ必要性はあるのではないかと思う。

もちろんキオクシアの最終的な株価到達地点というのはAIブームがどれぐらい続くのかにかかっているわけで、AIブームがどれぐらい続くかを見るにはどういうポイントを見ればよいかは下記過去記事を参考にしてもらいたいが、とりあえず資金需給だけ考えればちょっとごり押しだけで株価が上昇するといったステージではないように思う。

【過去参考記事】
どのようにAIバブルが醸成され、最終的にどうはじけるかのプロセスを考える

ちょうど米国株も個人的に9月ぐらいまでは休憩挟まないといけないのではないかと思っており、それとも時期的には整合性取れているような気もするので、結局世界的に株価需給的には一休みといった可能性が高いという結論を個人的には念頭に置いている。
     
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック

信越化学ほどの超優良銘柄でも事業環境が変化すれば株価が伸びなくなる

信越化学工業の純利益12%減、4〜9月 中国供給過剰で塩ビ市況悪化

まだこの銘柄に固執している投資家は基本センスがないと思う。

高値圏で好調推移している日本株であるが、色々見ているとかつては超優良株としてもてはやされていた銘柄が実は足下ぱっとしない動向が続いていたりするということで、今回はそれについて例を挙げたいと思う。

個人的にかつて超優良株の代表格であったのだが、現時点でここ数年株価がぱっとしない代表例として信越化学が挙げられる。

【信越化学の株価チャート】
 タイトルなし

信越化学は日本の化学メーカーの中でもダントツに利益率が高く、多くの優良株に投資すると謳っているファンドで組み入れ上位に入る企業である。
信越化学は主に塩ビとシリコンウェハーという2つを武器に利益を稼ぐ会社で、しかも非常に企業体がスリムということもありその優良さにはお墨付き的なものがあり、相場に困ったら信越化学株を買っておこうみたいな考え方も多くのファンドマネージャーは持っているかもしれない。

しかし、現在の信越化学の株価は明らかに日経平均・TOPIXに大幅劣後しており、信越化学をオーバーウェイトで持っているだけで負け確定みたいな状態になってしまっているが、なぜこうなってしまったのか?

その理由は塩ビとシリコンウェハーの両方で中国の採算度外視大増産が原因にある。
上記日経新聞記事では中国勢の塩ビ大量供給について記事は書かれているが、実はシリコンウエハーも同様に中国の国策的大増産が仕掛けられている。
それについては実はSUMCOの決算説明会ではきちんと説明がなされており、次世代産業投資だけは続けたいという中国政府の意向で化学・半導体絡みの供給設備投資が進んでいるがために、信越化学の業績を停滞させるほどの状況にしてしまっているわけである。
このシリコンウェハーの中国勢大増産についてはこの4~5年ぐらいに徐々に明らかになっていって、ここ2~3年で明らかに悪影響が大きくなっていることが確認できている。
そして中国政府の動向を考慮すると、供給増が止まるとは思えず、信越化学の業績が伸びない状況はまだ当面続きそうである。

このように優良株として名高い信越化学も、事業環境が変化すれば利益動向が芳しくなくなるわけであり、しかもこれが数ヵ月とかいう一時的ではなく、数年単位で続いているわけなので、中長期投資を謳っているファンドであれば、もちろん銘柄入れ替えをしていなければいけないはずである。
しかし上記のようにグローバルに業界動向を把握していない情報感度の低いファンドマネージャーだとこの変化を見過ごしてしまい、未だにファンド組み入れの中で高い組み入れ比率を維持したままにしてしまうという大ミスをやらかしてしまっているわけで、こういったケースがいくつか有名ファンドを見ていくと散見される。

当ブログでは具体的にどこのファンドがそうなっているかまでは列挙しないので各自が自分の目で確認していってほしいが、少なくとも現時点で組み入れ比率トップ10に未だに信越化学をポートフォリオに入れてしまっているようなファンドマネージャーは現在の相場についていけていないという判断をするので問題なく、そのようなファンドは今すぐ解約してインデックス投資に切り替えた方が良いだろう。
    
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 

ソフトバンクGの今後の株価はOpenAIの評価次第

ソフトバンクG純利益2.9倍の2.9兆円 4〜9月、AI投資好調

OpenAI次第なので、ボラティリティは上がりそう。

決算シーズンが続いているが、そういった中で日経平均のウェイトが高く、ここ数ヵ月cis氏も全力で投資をしてたりということもあり、信じられないレベルの急ピッチで株価が上昇していたソフトバンクGの決算発表があったので、それを確認しながら思ったことをまとめていきたい。

ソフトバンクGはいわゆるAI関連投資会社としての確固たる地位を得ている状況であり、この分野に既に全ベットの方向に行きつつあることはほぼ市場参加者全員が知るところである。
特にここもとはOpenAIへの投資が度々ニュースを賑わせている。

そうした中で今後のソフトバンクGの資金繰り状況について決算説明会を聞きながら確認していくと下記のような動きをしていることが判明している。

【ソフトバンクGの決算資料抜粋】
タイトルなし

https://group.softbank/ir/presentations?year=2025&all=on#202511110000

保有資産のうちTモバイル株・エヌビディア株・ドイツテレコム株を売り、アーム株を担保に借りられるローンの枠を広げているのである。
このスライドと後藤氏の説明を聞く限りは、いつでも追加でOpenAIあるいはその周辺に金を突っ込めるように準備していることは明らかであり、OpenAIへのコミットを孫氏は強めようという意向が非常に強いことがわかると思う。

ソフトバンクグループの投資資産のNAVが36兆円ぐらいであるが、現在ソフトバンクGが保有するOpenAI株の公正価値は4兆円ぐらいになっている上に、さらに年末には追加出資を予定しているわけなので、明らかにOpenAI投資に命運をかけていることは間違いない状態になっている。

なので、今後ソフトバンクGの株価が上昇するには既にNAVに対するディスカウントが解消されている中で、世間あるいは投資家がOpenAiに対してどのような評価をするか次第という状態となっており、ソフトバンクGの株で勝負するということはOpenAIを信じるか信じないか勝負ということを意味すると思われる。
現時点でOpenAIは本当に現在の公正価値評価が正当化できるほどの収益を実現できるのかという懸念が常に市場ではつきまとっていることは確かであるし、まだその道筋が見えていないことも確かなので、今後ソフトバンクGの株価ボラティリティはこの不明瞭なOpenAIの評価によって上昇するだろうと思われる。
実際に決算直後に決算数値だけでPTSの株価が上昇した後に、実際に翌日市場が始まると大幅株価下落したのは、OpenAIの評価が全く定まっていないということに起因しているだろうと思われる。

ちなみに日経平均はソフトバンクGとさらに半導体関連株のウェイトが非常に高いということもあるので、もはや日経平均はAI指数みたいな感じになりつつあるということで、日本株全体のトレンドと度々乖離が生まれる可能性がより高まっているので、AI投資にコミットしていないのであればあまり日経平均と自分の投資パフォーマンスを比べない方が心身には良いように思う。
     
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 
記事検索
アクセスカウンター
  • 累計:

プロフィール

村越誠

投資に関して気づいたことのメモをしていく。 ご連絡の取りたい方は、makoto.muragoe★gmail.comまで(★を@に変換してください)
ツイッターで更新情報配信