【決算解説】純利益46倍のキオクシアは、株価3分の1から「底打ち」するのか
みんながキオクシアしか言っていない間に他の銘柄投資していた方が資金効率が良いのでは?
週末のXの投資関連つぶやきはほぼ為替介入の話とキオクシアの株価の話しか投稿されてないんじゃないかというレベルで集中していた。
正直為替はよくわからんですという一言に尽きるが、一方でキオクシアの方は個人的には多分他の株見た方がよっぽど有益なんじゃないかなあと思うので、どういう思考でそう思ったのかまとめていきたい。
当ブログでは何回か言及している通り、キオクシアについてはファンダメンタルズはともかくとして需給が悪すぎるというのが足下の動向を考える上で重要で、下記過去記事のように見極められなかった人が高値で捕まったままというのが現状だと思っている。
【過去参考記事】
ファンダメンタルズが最高に見える銘柄がどのようにマイナス材料が出てきて株価が下落に転じるのかのサイクルを解説
信用全力組は大分追証でやられたと思うが、一方で現物組が大量に残っているために、結局週末にストップ高で引けているということもあり、まだ上がるとかなんとか希望的観測投稿が非常に多かったように思う。
キオクシアの株価がどうなるかというのも重要なのだが、ここまでいくらなんでも手垢まみれすぎるということを考えると、他の株に目を向けた方がよっぽどよいのではないかと思っている。
半導体株がこれまで爆上がった一方で、他セクターを色々見ると大分割安放置されている銘柄というのがやはり増えてきたように思うし、半導体株に固執する必要性はないよねと頭の切り替えが早い投資家は既に銘柄をスイッチングしているような雰囲気がある。
その最たる例がマイクロソフトの株価だろう。
【マイクロソフトの株価チャート】
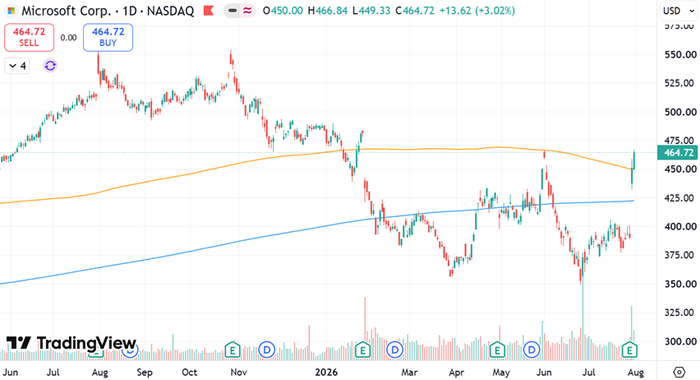
これまでは半導体に資金が吸われていたために非常に厳しい動きをしていたマイクロソフトであったが、AIを自社クラウドシステムに組み込むことで収益化が進んでいることが評価されて一気に反発する形となった。
そのような決算であるが、現在マイクロソフトの予想PERは23倍程度である。
もちろんマイクロンなどメモリ株は今現時点でのPERだけで見ると一桁台中盤~後半みたいな数値であるが、その持続性の判断が非常に難しい。
一方でマイクロソフトは半導体株と比べれば非常に決算の安定性が強い銘柄であり、それが予想PER23倍というのはいくらなんでも安すぎやしないかと思う。(あくまで個人的感想)
なので、例えば今時点でマイクロソフトと半導体株、どちらかに投資しなければいけないかという条件が付くのであれば個人的にはマイクロソフトでええやろと思う。
このように株は何千・何万と他に投資できる候補があり、かつ半導体株の上昇の陰で安値に放置されてきていた銘柄が相当数あることを考えると、今は別にキオクシアに固執する必要性はなく、もっと視野を広げた方が良いのではないかと思う。
日々金融市場で思ったことや金融データをつぶやいている村越誠のXはこちらのリンクをクリック
独自ブルベア指数やお薦め投資関連書籍はこちらのリンクをクリック

みんながキオクシアしか言っていない間に他の銘柄投資していた方が資金効率が良いのでは?
週末のXの投資関連つぶやきはほぼ為替介入の話とキオクシアの株価の話しか投稿されてないんじゃないかというレベルで集中していた。
正直為替はよくわからんですという一言に尽きるが、一方でキオクシアの方は個人的には多分他の株見た方がよっぽど有益なんじゃないかなあと思うので、どういう思考でそう思ったのかまとめていきたい。
当ブログでは何回か言及している通り、キオクシアについてはファンダメンタルズはともかくとして需給が悪すぎるというのが足下の動向を考える上で重要で、下記過去記事のように見極められなかった人が高値で捕まったままというのが現状だと思っている。
【過去参考記事】
ファンダメンタルズが最高に見える銘柄がどのようにマイナス材料が出てきて株価が下落に転じるのかのサイクルを解説
信用全力組は大分追証でやられたと思うが、一方で現物組が大量に残っているために、結局週末にストップ高で引けているということもあり、まだ上がるとかなんとか希望的観測投稿が非常に多かったように思う。
キオクシアの株価がどうなるかというのも重要なのだが、ここまでいくらなんでも手垢まみれすぎるということを考えると、他の株に目を向けた方がよっぽどよいのではないかと思っている。
半導体株がこれまで爆上がった一方で、他セクターを色々見ると大分割安放置されている銘柄というのがやはり増えてきたように思うし、半導体株に固執する必要性はないよねと頭の切り替えが早い投資家は既に銘柄をスイッチングしているような雰囲気がある。
その最たる例がマイクロソフトの株価だろう。
【マイクロソフトの株価チャート】
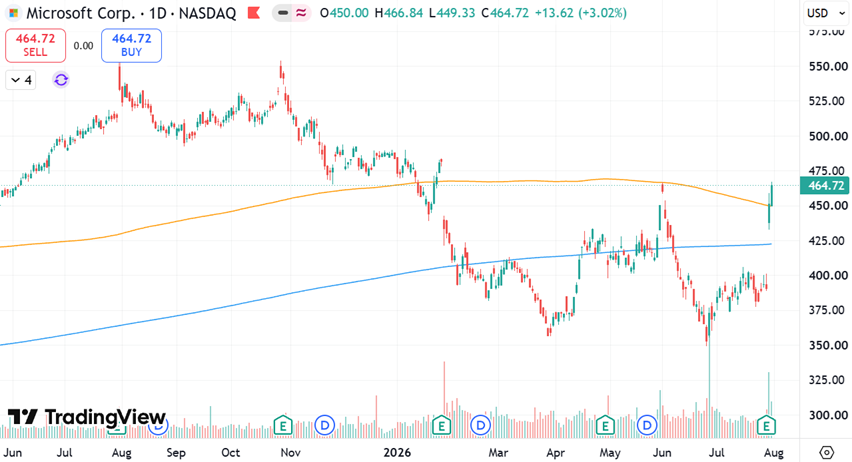
これまでは半導体に資金が吸われていたために非常に厳しい動きをしていたマイクロソフトであったが、AIを自社クラウドシステムに組み込むことで収益化が進んでいることが評価されて一気に反発する形となった。
そのような決算であるが、現在マイクロソフトの予想PERは23倍程度である。
もちろんマイクロンなどメモリ株は今現時点でのPERだけで見ると一桁台中盤~後半みたいな数値であるが、その持続性の判断が非常に難しい。
一方でマイクロソフトは半導体株と比べれば非常に決算の安定性が強い銘柄であり、それが予想PER23倍というのはいくらなんでも安すぎやしないかと思う。(あくまで個人的感想)
なので、例えば今時点でマイクロソフトと半導体株、どちらかに投資しなければいけないかという条件が付くのであれば個人的にはマイクロソフトでええやろと思う。
このように株は何千・何万と他に投資できる候補があり、かつ半導体株の上昇の陰で安値に放置されてきていた銘柄が相当数あることを考えると、今は別にキオクシアに固執する必要性はなく、もっと視野を広げた方が良いのではないかと思う。
日々金融市場で思ったことや金融データをつぶやいている村越誠のXはこちらのリンクをクリック
独自ブルベア指数やお薦め投資関連書籍はこちらのリンクをクリック