米利下げ「年内1回のみ」 FOMC、政策金利は据え置き
みんなヘッドラインでてきとーにポジションバタバタさせてるだけのように見える。
CPI発表とFOMCがかぶるめんどくさい日程ということで、内容と市場反応を二つまとめてみていきたい。(ヤケクソ)
CPIについては順当な動きの一言に尽きた。
市場予想が前年比3.5%に対して結果3.4%、コアも市場予想3.4%に対して3.3%とまあそんなもんちゃいますかという動きであった。
加えて、前月比ベースだとCPIが0%・コアでも0.2%と、それは2%の射程が相当見えてるのではと言う内容であったわけで、まあまあ順当という話である。
家賃除くサービスインフレが前月比横ばいであったことも、インフレ率自体はまあ緩やかに落ちてますわなという話であり、一部が騒ぐようなインフレ再過熱の懸念なんてのは妄想に過ぎないことがわかる内容であった。
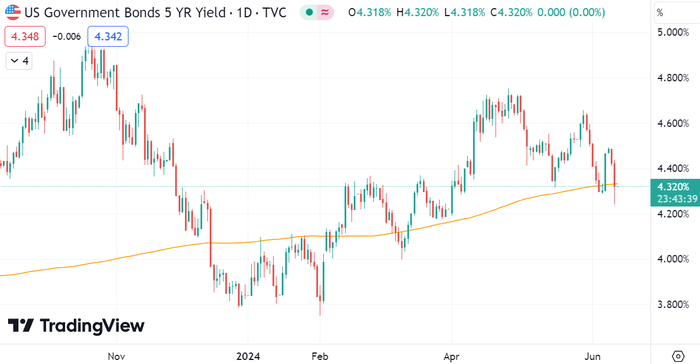
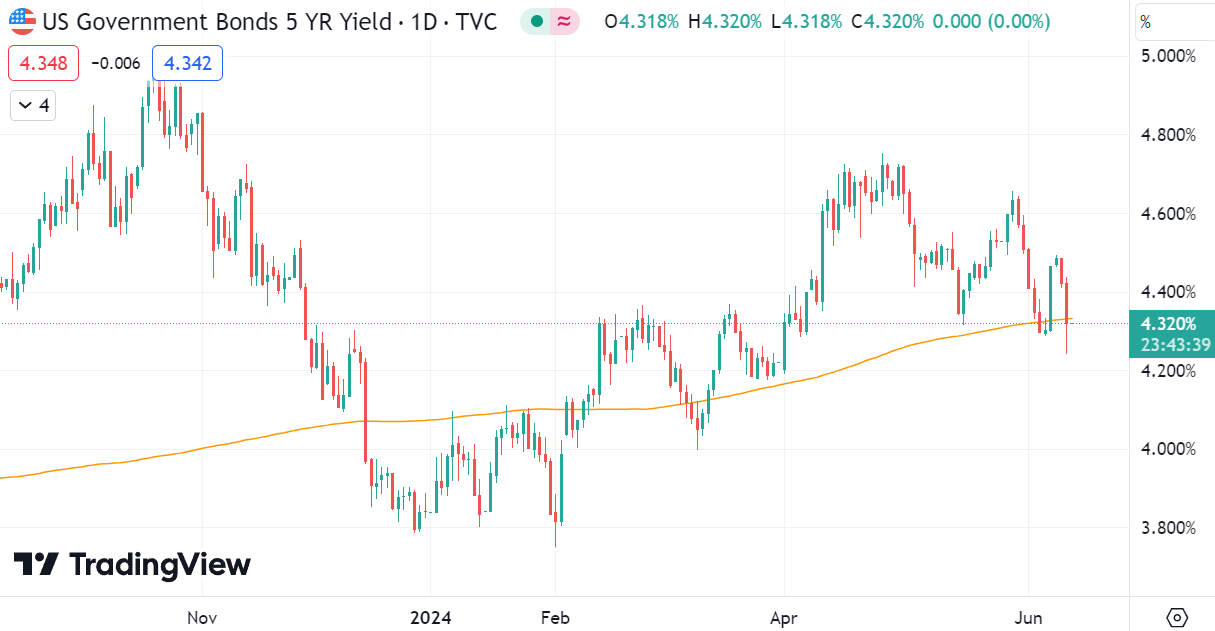
金利はCPI発表時点でこの前の雇用統計の金利上昇分を全部吐き出す結果となった。
この前の雇用統計では色々見た目ほど強くないでしょという話があったわけだが、やはり市場参加者はヘッドラインしか見ていないということもあり、ばーっと金利上昇していたわけだが、これを今回のCPI発表で全戻しどころか年限によっては下に行っているということで、ポジションをぶんぶん振り回している人は深く物事を考えずにヘッドラインの雰囲気だけでポジションを振り回していることがはっきりした。
こういう時は大局観を持って、自分の大局観とは逆方向に相場が動いた時は慌てずにそこに自分の発注玉をぶつけていけばいいという話で、金利は上がったところは全部叩いていくのが今のところは正解となっている。
【米債5年金利のチャート】
そしてその後FOMCであるわけであるが、引き続きスタンスはデータ次第ということで出オチになった。
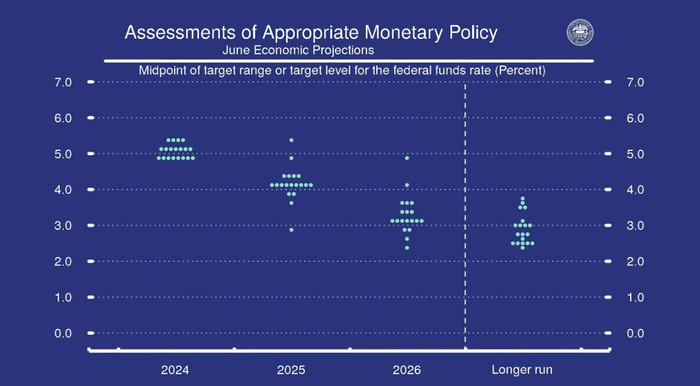
開示されたドットチャートを見ると、中央値について2025年が3.875%から4.125%、2026年は中央値こそ変わらわなかったもののドッツを上に引き上げる人が増加したこと、中長期金利見通しのメインが2.5%から各メンバーの予想金利が上昇して平均値2.75%になった。
【今回のDOTS】
しかし、FOMC後についても米債金利はCPI発表で5年ゾーン当たりが15bpsぐらい低下したものが、利益確定目的的な動きで5bpsぐらい金利上昇して低下幅を10bpsぐらいに縮小した程度の動きとなった。
これは市場参加者は、もはやころころ変わるドッツを見飽きてしまい、「どうせFRBはデータが変わったらこんなドッツなんてすぐ変えるんだから意味ねーよ」とばかりの動きとなった。
そもそもドッツ自体は金融政策の先行きを保証するものではないことは下記書籍からも市場参加者の知るところであるわけで、情勢次第では信用されないのである。
【参考書籍】
21世紀の金融政策 大インフレからコロナ危機までの教訓
パウエル議長も記者会見内で、「インフレ見通しを変更している」と言及して今年の利下げ回数見通しが減っていることや中立金利見通しについても動きがある的な言及があったものの、従来の市場の反応であればこれだけでもう金利暴騰みたいな動きだったのが、今回の債券市場参加者の反応は「あほくさ」と耳を貸さなくなりつつあるように思う。
インフレ率・雇用統計はどうせ遅行なので、その他の指標が滑るかどうかが重要という局面にあり、滑ればいくらでも政策金利見通しは変わるわけで、FRBが今年1回の利下げかもと言ってしまったことから、実際に景気指標が落ちていって利下げモードに変わるまでのエアポケット的な時間帯が増加する見込みとなったことから、引き続き前から持っているリスク資産ポジションの保有継続はいいが、新規でポジション追加はする気にならんねえという内容であったとしか言い様がなかった。
総じていえば市場によってはノリとテンションだけで値段が持っているものも多数見受けられ、この辺の嫌な感触が払しょくできるまでは引き続き静観した方が無難なように思う。
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック

みんなヘッドラインでてきとーにポジションバタバタさせてるだけのように見える。
CPI発表とFOMCがかぶるめんどくさい日程ということで、内容と市場反応を二つまとめてみていきたい。(ヤケクソ)
CPIについては順当な動きの一言に尽きた。
市場予想が前年比3.5%に対して結果3.4%、コアも市場予想3.4%に対して3.3%とまあそんなもんちゃいますかという動きであった。
加えて、前月比ベースだとCPIが0%・コアでも0.2%と、それは2%の射程が相当見えてるのではと言う内容であったわけで、まあまあ順当という話である。
家賃除くサービスインフレが前月比横ばいであったことも、インフレ率自体はまあ緩やかに落ちてますわなという話であり、一部が騒ぐようなインフレ再過熱の懸念なんてのは妄想に過ぎないことがわかる内容であった。
金利はCPI発表時点でこの前の雇用統計の金利上昇分を全部吐き出す結果となった。
この前の雇用統計では色々見た目ほど強くないでしょという話があったわけだが、やはり市場参加者はヘッドラインしか見ていないということもあり、ばーっと金利上昇していたわけだが、これを今回のCPI発表で全戻しどころか年限によっては下に行っているということで、ポジションをぶんぶん振り回している人は深く物事を考えずにヘッドラインの雰囲気だけでポジションを振り回していることがはっきりした。
こういう時は大局観を持って、自分の大局観とは逆方向に相場が動いた時は慌てずにそこに自分の発注玉をぶつけていけばいいという話で、金利は上がったところは全部叩いていくのが今のところは正解となっている。
【米債5年金利のチャート】
そしてその後FOMCであるわけであるが、引き続きスタンスはデータ次第ということで出オチになった。
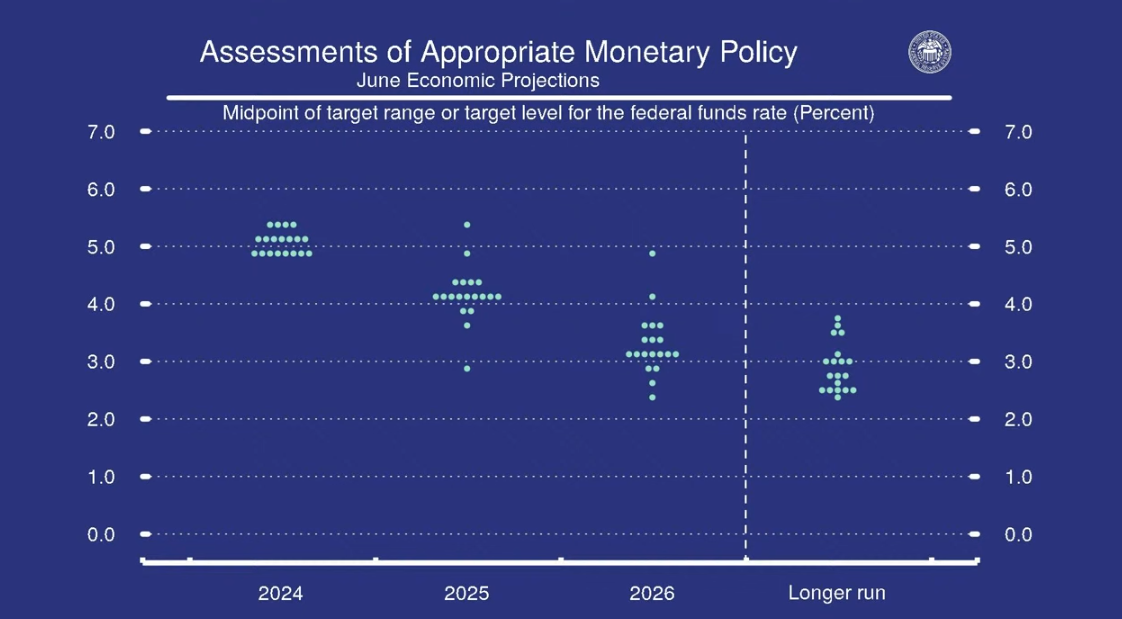
開示されたドットチャートを見ると、中央値について2025年が3.875%から4.125%、2026年は中央値こそ変わらわなかったもののドッツを上に引き上げる人が増加したこと、中長期金利見通しのメインが2.5%から各メンバーの予想金利が上昇して平均値2.75%になった。
【今回のDOTS】
しかし、FOMC後についても米債金利はCPI発表で5年ゾーン当たりが15bpsぐらい低下したものが、利益確定目的的な動きで5bpsぐらい金利上昇して低下幅を10bpsぐらいに縮小した程度の動きとなった。
これは市場参加者は、もはやころころ変わるドッツを見飽きてしまい、「どうせFRBはデータが変わったらこんなドッツなんてすぐ変えるんだから意味ねーよ」とばかりの動きとなった。
そもそもドッツ自体は金融政策の先行きを保証するものではないことは下記書籍からも市場参加者の知るところであるわけで、情勢次第では信用されないのである。
【参考書籍】
21世紀の金融政策 大インフレからコロナ危機までの教訓
パウエル議長も記者会見内で、「インフレ見通しを変更している」と言及して今年の利下げ回数見通しが減っていることや中立金利見通しについても動きがある的な言及があったものの、従来の市場の反応であればこれだけでもう金利暴騰みたいな動きだったのが、今回の債券市場参加者の反応は「あほくさ」と耳を貸さなくなりつつあるように思う。
インフレ率・雇用統計はどうせ遅行なので、その他の指標が滑るかどうかが重要という局面にあり、滑ればいくらでも政策金利見通しは変わるわけで、FRBが今年1回の利下げかもと言ってしまったことから、実際に景気指標が落ちていって利下げモードに変わるまでのエアポケット的な時間帯が増加する見込みとなったことから、引き続き前から持っているリスク資産ポジションの保有継続はいいが、新規でポジション追加はする気にならんねえという内容であったとしか言い様がなかった。
総じていえば市場によってはノリとテンションだけで値段が持っているものも多数見受けられ、この辺の嫌な感触が払しょくできるまでは引き続き静観した方が無難なように思う。
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック