https://www.daiwa-am.co.jp/funds/detail/3377/detail_top.html
↑大和AMのレバレッジナスダック投信のページ
【レバナスのリターン要因分解】
上記をどう理解すればいいのかということと、今後のレバレッジETF・投信におけるレバレッジをかけるためのコストについてまとめていきたい。
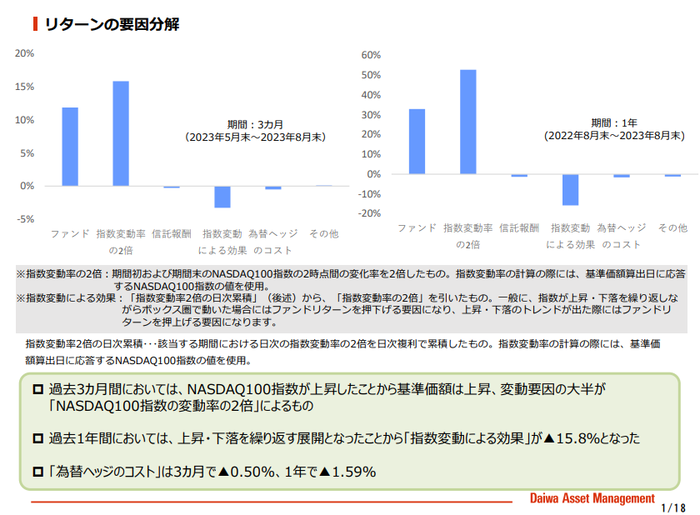
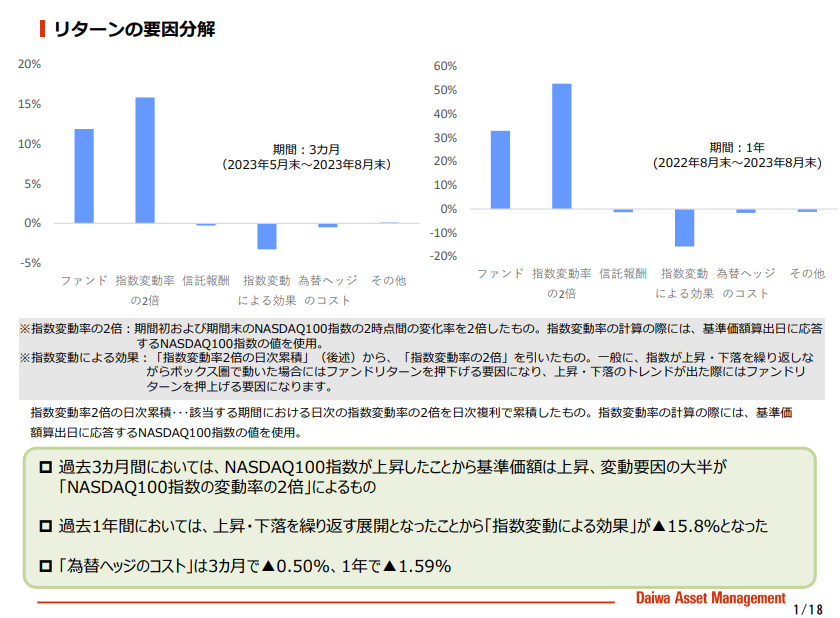
上記の大和AMのレバナスの基準価額要因分解を見ると、指数の変動によって生じた減価が1年で15.8%生じている。
一般的に、レバレッジETFは代表的な株価指数のものであれば、先物を元本に対して2倍買うことによって成立させていることを考えれば、この減価というのは
「短期金利コスト*2+先物日次売買による減価」
で構成される。
過去1年の米国の短期金利コストはLibor3ヵ月を見れば、均すと概ね5%であるので、以前にブログ記事で書いたがレバナスは10%の短期金利コストを払っているという内容については概ね合っていると思われる。
【過去参考記事】
よって純粋な先物日次売買による減価は15.8-10=5.8%ということになる。
さらに大和AMのレバナスは証拠金のために資産全体の3~4割程度をドルにしているが、これを円ヘッジしているのでこのコストが1.59%生じていると開示されている。
あとは1%におよぶ信託報酬と併せて18%近くのレバレッジのためのコストを払っていることになる。
この1年はナスダック100自体が26%上昇しているので、レバレッジコスト18%を払ってもなんとかペイしているが、FRBが「Higher for longer(長期間にわたる高金利政策)」を取っているので、少なくとも
金利コスト(今は11%)+為替ヘッジコスト(今は2%)+信託報酬(1%)=14%
のコストを年間払い続けることになる。
つまり1年間のナスダック100の上昇率が14%だと、ほとんどレバレッジのためのコストによって、レバレッジをかけることによって得られたリターンが消えるのである。
このため、短期でぶっこぬくのであれば問題にならないが、長期保有で運用するとこれだけの負担をしながら通常のナスダックの2倍のリスクを取らざるを得ないことが、上記大和AMの開示資料からも理解できたと思う。
こうしたことから高金利時代というのは、やはりレバレッジETF・投信を保有するというのはデイトレやスイングトレードでバンバントレードできる才を持っている人ならともかく、中長期保有を前提とした投資や初心者にはやはり向かない投資だなと思う。
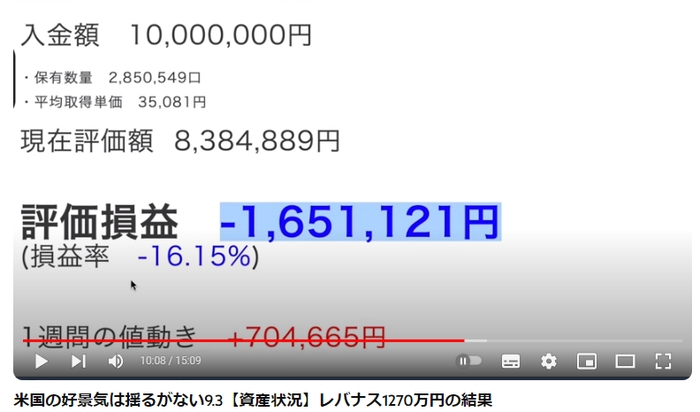
既に通常ナスダックについては円安効果もあり、円建てでは過去最高値をとっくのとうに更新しているにもかかわらず、2021年後半に一括でレバナスに投資してしまった人は現在概ね15%程度の含み損を未だに抱えているようで、彼らが含み益に変わるまではもう1年ぐらいかかるだろうと思われる。
【一般的な2021年レバナス一括投資界隈の含み損率】
こうしたことをふまえると、個人的にレバレッジETF・投信をそれなりに長い期間持てる時というのは、短期金利が配当利回りより低い時だと考えている。
上述したように、現在レバナスの年間レバレッジコスト14%のうちの7割近くが金利コストによって構成されている。
これがゼロだったり、限りなく低ければ配当利回りで金利コストを全部負担させることができる上に、配当利回りを上乗せでもらうことが可能である。
なので、現状は米国レバレッジETF・投信触るより、普通に日経平均・TOPIXのレバレッジETF・投信触っている方が、レバレッジかけるという意味では割に合うのではないかと考える。
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック

↑大和AMのレバレッジナスダック投信のページ
【レバナスのリターン要因分解】
上記をどう理解すればいいのかということと、今後のレバレッジETF・投信におけるレバレッジをかけるためのコストについてまとめていきたい。
上記の大和AMのレバナスの基準価額要因分解を見ると、指数の変動によって生じた減価が1年で15.8%生じている。
一般的に、レバレッジETFは代表的な株価指数のものであれば、先物を元本に対して2倍買うことによって成立させていることを考えれば、この減価というのは
「短期金利コスト*2+先物日次売買による減価」
で構成される。
過去1年の米国の短期金利コストはLibor3ヵ月を見れば、均すと概ね5%であるので、以前にブログ記事で書いたがレバナスは10%の短期金利コストを払っているという内容については概ね合っていると思われる。
【過去参考記事】
レバナスの金利コストは来年10%へ上昇予定
よって純粋な先物日次売買による減価は15.8-10=5.8%ということになる。
さらに大和AMのレバナスは証拠金のために資産全体の3~4割程度をドルにしているが、これを円ヘッジしているのでこのコストが1.59%生じていると開示されている。
あとは1%におよぶ信託報酬と併せて18%近くのレバレッジのためのコストを払っていることになる。
この1年はナスダック100自体が26%上昇しているので、レバレッジコスト18%を払ってもなんとかペイしているが、FRBが「Higher for longer(長期間にわたる高金利政策)」を取っているので、少なくとも
金利コスト(今は11%)+為替ヘッジコスト(今は2%)+信託報酬(1%)=14%
のコストを年間払い続けることになる。
つまり1年間のナスダック100の上昇率が14%だと、ほとんどレバレッジのためのコストによって、レバレッジをかけることによって得られたリターンが消えるのである。
このため、短期でぶっこぬくのであれば問題にならないが、長期保有で運用するとこれだけの負担をしながら通常のナスダックの2倍のリスクを取らざるを得ないことが、上記大和AMの開示資料からも理解できたと思う。
こうしたことから高金利時代というのは、やはりレバレッジETF・投信を保有するというのはデイトレやスイングトレードでバンバントレードできる才を持っている人ならともかく、中長期保有を前提とした投資や初心者にはやはり向かない投資だなと思う。
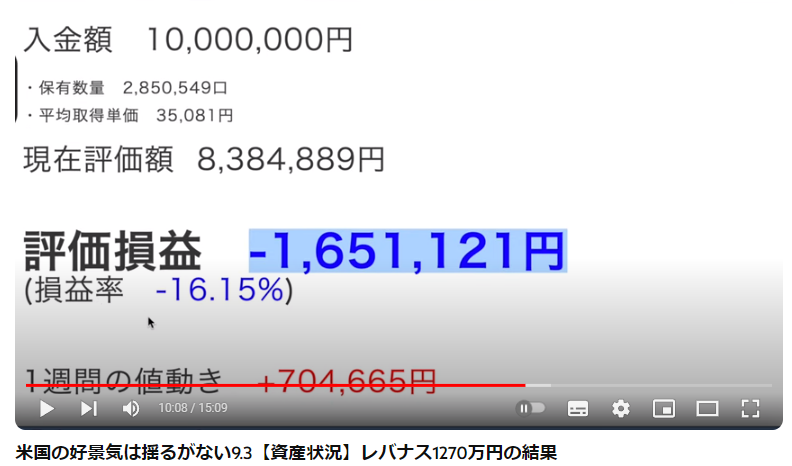
既に通常ナスダックについては円安効果もあり、円建てでは過去最高値をとっくのとうに更新しているにもかかわらず、2021年後半に一括でレバナスに投資してしまった人は現在概ね15%程度の含み損を未だに抱えているようで、彼らが含み益に変わるまではもう1年ぐらいかかるだろうと思われる。
【一般的な2021年レバナス一括投資界隈の含み損率】
こうしたことをふまえると、個人的にレバレッジETF・投信をそれなりに長い期間持てる時というのは、短期金利が配当利回りより低い時だと考えている。
上述したように、現在レバナスの年間レバレッジコスト14%のうちの7割近くが金利コストによって構成されている。
これがゼロだったり、限りなく低ければ配当利回りで金利コストを全部負担させることができる上に、配当利回りを上乗せでもらうことが可能である。
なので、現状は米国レバレッジETF・投信触るより、普通に日経平均・TOPIXのレバレッジETF・投信触っている方が、レバレッジかけるという意味では割に合うのではないかと考える。
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック