米不動産オーナー200兆円債務の壁、SVB破綻で貸し手とCMBS不安
オフィス市況の悪化だけでそんなに経済全体にまで影響するのかやや疑問。
ここもと米国株弱気派が挙げる下落懸念理由として、米国金融不安からCMBSで多額の不良債権が出るという懸念を論じる人が多い。
しかし、CMBSの絶対金額だけを誇張したような言い方ばかりで、その内実をきちんと言及している人は少ない。
また商業不動産の状況を追ってみていくと、オフィスは雇用の絞り込み・コロナ禍前まで続いていた豊富なパイプライン・リモートワークの普及による出社比率の低迷によって床需要が悪くて厳しいと見られているが、その他タイプの商業物件がそこまで厳しくなっているように見えないということもあり、きちんと物件タイプ別で状況がどうなっているかを確認していきたい。
まず米国での商業物件というのは何があるのかを確認していきたい。
そのために、まずは簡便的に米国REITの時価総額構成を見たい。
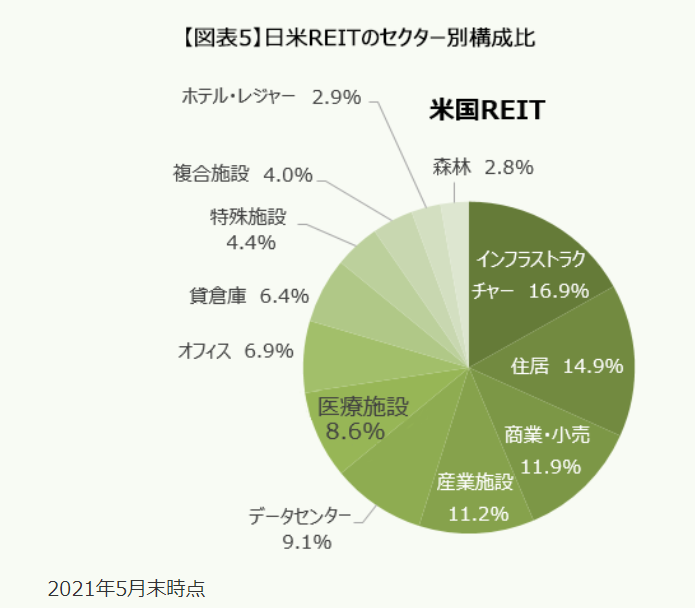
下記が米国REITの物件タイプ別内訳である。
【米国REIT内訳】
http://www.am-one.co.jp/warashibe/article/fuyasu-20210831-1.html
見ていただければわかるが、まず米国REITの世界でオフィスが占める割合はたったの6%しかない。
これはなぜかというと、米国では新ジャンルの物件タイプが需要の増加を背景にどんどん伸びていたからである。
新ジャンルというのは何かというと、先ほどの図を見るとわかる通り、物流施設・通信タワー・医療施設・データセンターといったものである。
これら新ジャンルは今のところ需給は堅調推移しており、空室率も低く推移しているということもあり特段問題があるとみなされておらず、いきなり不良債権化しそうという形でフォーカスはあたりづらいだろう。
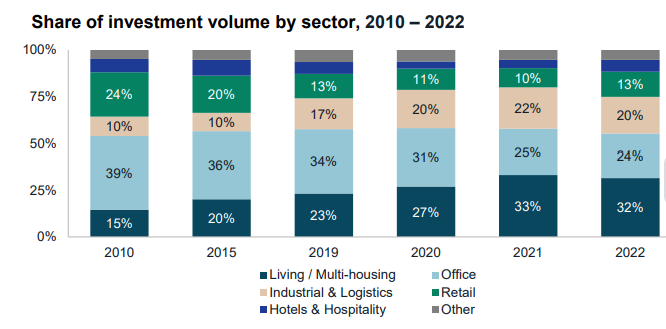
JLLのデータも見ておきたい。
【不動産タイプ別投資金額内訳】
https://ir.jll.com/overview/default.aspx
ひと昔前までは状況的に問題視されていたショッピングモールについては、Eコマース比率が拡大傾向にあった2015年ぐらいからみんなぱったり投資しなくなり、コロナ禍で投資なんてやってられっかと皆完全に諦めたが、その後コロナ禍でEコマースでの購買体験を全米の人が体験してしまったことによる潜在顧客の枯渇+リアルな購買体験の渇望からEコマース比率が上昇しなくなり、逆にショッピングモールの床面積需要が堅調推移したことから、家賃転嫁が進み始めたことにより問題視されなくなった。
住宅建設についても、現在インフレの問題になっている家賃インフレを考えれば、住宅供給は余っているどころか不足していることがわかっているので、ここも不良債権化するリスクは非常に小さいだろう。
また、JLLの投資データを見ると商業不動産のうち、オフィスが投資金額に占める割合は20%ちょっとぐらいといったどころもデータとして確認できる一方で、一番大きなウェイトを占めているのは賃貸住宅であり、これは昨今の賃貸住宅家賃の値上がり問題を考えれば、需給が緩んでいるとは考えづらい。
つまり現状商業不動産のうち問題視されている物件タイプはオフィスだけであり、その他タイプの物件がすぐに不良債権化するとは見られていない。
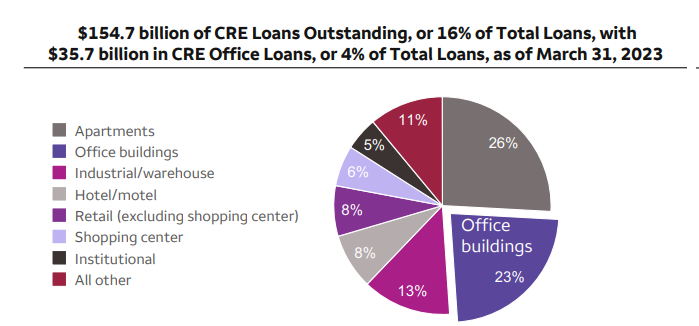
REITの時価総額や投資金額だと、これはエクイティ出資部分やんけと言われるので、実際にCMBSのデータを色々突合して確認してみたい。
データにもよるが、ChatGPTに教えてもらったソースでデータを見ると、CMBSの15%ぐらいの残高占有率があるようだが、ウェルズファーゴの貸出データなどを見ると20%ちょいあり、20%を挟んで前後する程度の数値ぐらいではないかと思われる。
【ウェルズファーゴの不動産貸出タイプ別内訳】
https://www.wellsfargo.com/about/investor-relations/quarterly-earnings/
貸出20%というところから、実際に不良債権になる確率を一定程度ストレスをかけ、さらにそこに担保掛け目をかければ、なんとなく損失金額の可能性をはじくことができるように思う。
つまり、現状は商業不動産においてオフィスが大丈夫なのかというところに焦点が集まっているが、CMBSに占める割合はせいぜいあって20%程度で、他のタイプの商業不動産市場は需給が引き締まったままの状態を考えれば、担保価値まで考慮すると銀行の貸出に対して与える損失は仮に10%が不良債権になってもCMBS全体に対するダメージは1~2%なので、大規模に金融危機に発展するようなレベルになるような話ではないかと考えている。
こうした数値を追っていくと、CMBSの懸念で本当に米国景気メルトダウンまでいくとは思えないし、そこまでいくまでにFRBは利下げをするなどの対応手段を取る時間は十分にあるであろうことを考慮すれば、この材料をことさらに米国株暴落につなげるのは難しいのではないかと考えている。
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック

オフィス市況の悪化だけでそんなに経済全体にまで影響するのかやや疑問。
ここもと米国株弱気派が挙げる下落懸念理由として、米国金融不安からCMBSで多額の不良債権が出るという懸念を論じる人が多い。
しかし、CMBSの絶対金額だけを誇張したような言い方ばかりで、その内実をきちんと言及している人は少ない。
また商業不動産の状況を追ってみていくと、オフィスは雇用の絞り込み・コロナ禍前まで続いていた豊富なパイプライン・リモートワークの普及による出社比率の低迷によって床需要が悪くて厳しいと見られているが、その他タイプの商業物件がそこまで厳しくなっているように見えないということもあり、きちんと物件タイプ別で状況がどうなっているかを確認していきたい。
まず米国での商業物件というのは何があるのかを確認していきたい。
そのために、まずは簡便的に米国REITの時価総額構成を見たい。
下記が米国REITの物件タイプ別内訳である。
【米国REIT内訳】
http://www.am-one.co.jp/warashibe/article/fuyasu-20210831-1.html
見ていただければわかるが、まず米国REITの世界でオフィスが占める割合はたったの6%しかない。
これはなぜかというと、米国では新ジャンルの物件タイプが需要の増加を背景にどんどん伸びていたからである。
新ジャンルというのは何かというと、先ほどの図を見るとわかる通り、物流施設・通信タワー・医療施設・データセンターといったものである。
これら新ジャンルは今のところ需給は堅調推移しており、空室率も低く推移しているということもあり特段問題があるとみなされておらず、いきなり不良債権化しそうという形でフォーカスはあたりづらいだろう。
JLLのデータも見ておきたい。
【不動産タイプ別投資金額内訳】
https://ir.jll.com/overview/default.aspx
ひと昔前までは状況的に問題視されていたショッピングモールについては、Eコマース比率が拡大傾向にあった2015年ぐらいからみんなぱったり投資しなくなり、コロナ禍で投資なんてやってられっかと皆完全に諦めたが、その後コロナ禍でEコマースでの購買体験を全米の人が体験してしまったことによる潜在顧客の枯渇+リアルな購買体験の渇望からEコマース比率が上昇しなくなり、逆にショッピングモールの床面積需要が堅調推移したことから、家賃転嫁が進み始めたことにより問題視されなくなった。
住宅建設についても、現在インフレの問題になっている家賃インフレを考えれば、住宅供給は余っているどころか不足していることがわかっているので、ここも不良債権化するリスクは非常に小さいだろう。
また、JLLの投資データを見ると商業不動産のうち、オフィスが投資金額に占める割合は20%ちょっとぐらいといったどころもデータとして確認できる一方で、一番大きなウェイトを占めているのは賃貸住宅であり、これは昨今の賃貸住宅家賃の値上がり問題を考えれば、需給が緩んでいるとは考えづらい。
つまり現状商業不動産のうち問題視されている物件タイプはオフィスだけであり、その他タイプの物件がすぐに不良債権化するとは見られていない。
REITの時価総額や投資金額だと、これはエクイティ出資部分やんけと言われるので、実際にCMBSのデータを色々突合して確認してみたい。
データにもよるが、ChatGPTに教えてもらったソースでデータを見ると、CMBSの15%ぐらいの残高占有率があるようだが、ウェルズファーゴの貸出データなどを見ると20%ちょいあり、20%を挟んで前後する程度の数値ぐらいではないかと思われる。
【ウェルズファーゴの不動産貸出タイプ別内訳】
https://www.wellsfargo.com/about/investor-relations/quarterly-earnings/
貸出20%というところから、実際に不良債権になる確率を一定程度ストレスをかけ、さらにそこに担保掛け目をかければ、なんとなく損失金額の可能性をはじくことができるように思う。
つまり、現状は商業不動産においてオフィスが大丈夫なのかというところに焦点が集まっているが、CMBSに占める割合はせいぜいあって20%程度で、他のタイプの商業不動産市場は需給が引き締まったままの状態を考えれば、担保価値まで考慮すると銀行の貸出に対して与える損失は仮に10%が不良債権になってもCMBS全体に対するダメージは1~2%なので、大規模に金融危機に発展するようなレベルになるような話ではないかと考えている。
こうした数値を追っていくと、CMBSの懸念で本当に米国景気メルトダウンまでいくとは思えないし、そこまでいくまでにFRBは利下げをするなどの対応手段を取る時間は十分にあるであろうことを考慮すれば、この材料をことさらに米国株暴落につなげるのは難しいのではないかと考えている。
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック