
ちゃんとした比較をすれば恐るるに足らず。
一部で足元の経済環境はまさにサブプライムと酷似みたいな極論をふりかざしてPVを稼ごうという人が非常に多い印象を持つ。
しかししっかりとサブプライムショックの時と現在の米国住宅市場環境を比較すると、全然似ても似つかないことは歴然としているので、今回はそこをきちんとまとめていきたいと思う。
当時サブプライム層と呼ばれている人達の年収というのは下記リンクを見ると2.5万ドル以下と書かれている。
【参考ページ】
サブプライム層の説明
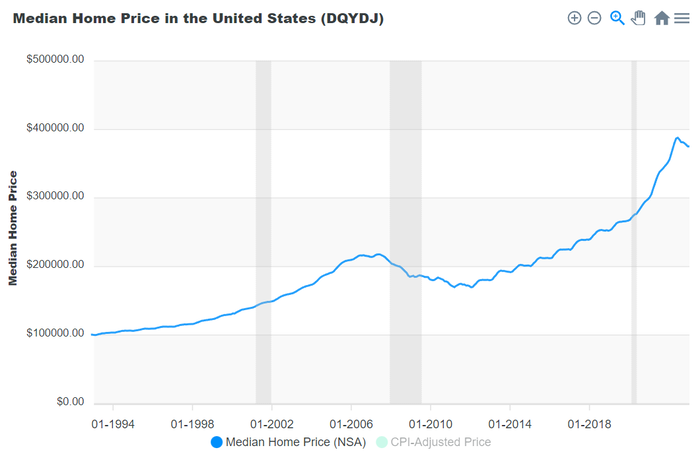
そして当時の住宅価格の中央値は21万ドル程度であった。
【米国住宅価格中央値】
https://dqydj.com/historical-home-prices/
ようは年収2.5万ドルの世帯が21万ドルの住宅価格を買っていたみたいなイメージを持てば良いと思う。
年収倍率で10倍である。
現在の日本のような超低金利住宅ローンみたいな市場でも年収倍率10倍は出ないのに、平気で年収の10倍近い金額を借りて住宅を購入して、しかも金利は10%以上みたいな住宅価格が上昇しなければデフォルトすることを前提としたモラルハザードの極み的な住宅購入が横行していた。
しかも時間が経つほど金利が上がる・金利のみ返済みたいな住宅ローンとしては不適格な貸出も横行していて、まさにモラルハザード・不正行為のオンパレードであった。
この辺の考え方は下記を参考にしてもらいたい。
【過去参考記事】
熱狂的バブル相場の天井を捉えるために見るべきモラルハザード・不正行為とは?
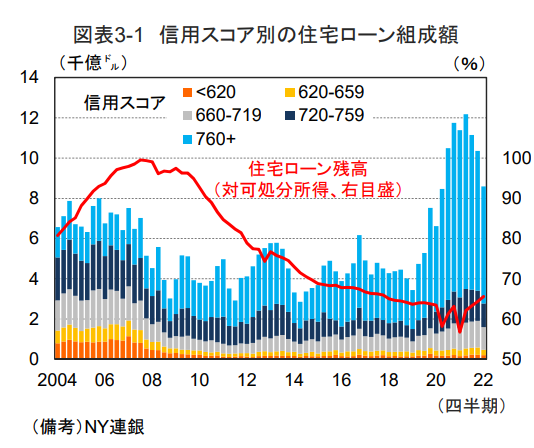
一方で、現在はこうした悲劇もあり、住宅ローンのほとんどはプライム層にしか貸し出していない。
【住宅ローンの信用スコア】
拝借元:https://www.dbj.jp/upload/investigate/docs/6b55926d55abab07e2cd306353b21dbd.pdf
基本的には住宅ローンは普通の利率で借りている人がほとんどで、今なら30年6.8%・15年6%みたいな数値だろう。
ただし、米国人の平均年収が計算上5~6万ドルぐらいあるはずで、住宅価格中央値が36.3万ドルであることを考慮すると年収倍率6倍前後ぐらいという認識で良いように思う。
そのため、住宅購入者の不況・住宅価格下落・失業に対する耐性はサブプライムローンショックの時とは比較にならないほど高いことがわかる。
またこうした高属性住宅購入者について考慮しなければいけないことは、モラルの高さにあるだろう。
一般的に住宅ローンというのはまともな人は手放さないように返済をしてくれるものという前提があるわけであるが、サブプライムローンの時はそもそもそういうモラルを持っている人が少なかったのではないかと思う。
それはジモティー経由で住宅を貸したら、4割の人間が滞納や夜逃げをしたりして問題になっているみたいなニュースを見ればわかる話だろう。
こうしたことを考えると住宅差し押さえがサブプライムローンショックの時のようにスパイラル的に上昇する可能性は低いと考えたい。
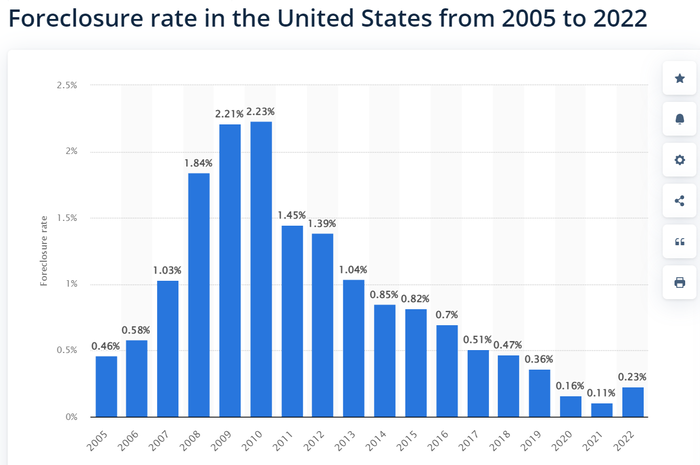
現状差し押さえ率自体は2022年でたったの0.2%しかなく、しかもサブプライムローンの時のように変動金利で借りているわけではなく固定比率が高いはずなので、上昇したとしてもたかが知れていると見ることができそうだ。
【米国住宅差し押さえ率の推移】
https://www.statista.com/statistics/798766/foreclosure-rate-usa/
差し押さえがなければ、 市場に担保処分のための売りも増加しないわけなので、住宅価格の下落幅もキャップレート上昇分だけと判断することができるので、その程度では何か金融危機が起きるかどうかと考える必要性はなさそうだと思う。
ここらへんの基礎的な考え方は下記過去記事を参考にしてもらいたい。
【過去参考記事】
景気のハードランディングはどのように発生するのか?米国景気はハードランディングするのか?
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック

一部で足元の経済環境はまさにサブプライムと酷似みたいな極論をふりかざしてPVを稼ごうという人が非常に多い印象を持つ。
しかししっかりとサブプライムショックの時と現在の米国住宅市場環境を比較すると、全然似ても似つかないことは歴然としているので、今回はそこをきちんとまとめていきたいと思う。
当時サブプライム層と呼ばれている人達の年収というのは下記リンクを見ると2.5万ドル以下と書かれている。
【参考ページ】
サブプライム層の説明
そして当時の住宅価格の中央値は21万ドル程度であった。
【米国住宅価格中央値】

https://dqydj.com/historical-home-prices/
ようは年収2.5万ドルの世帯が21万ドルの住宅価格を買っていたみたいなイメージを持てば良いと思う。
年収倍率で10倍である。
現在の日本のような超低金利住宅ローンみたいな市場でも年収倍率10倍は出ないのに、平気で年収の10倍近い金額を借りて住宅を購入して、しかも金利は10%以上みたいな住宅価格が上昇しなければデフォルトすることを前提としたモラルハザードの極み的な住宅購入が横行していた。
しかも時間が経つほど金利が上がる・金利のみ返済みたいな住宅ローンとしては不適格な貸出も横行していて、まさにモラルハザード・不正行為のオンパレードであった。
この辺の考え方は下記を参考にしてもらいたい。
【過去参考記事】
熱狂的バブル相場の天井を捉えるために見るべきモラルハザード・不正行為とは?
一方で、現在はこうした悲劇もあり、住宅ローンのほとんどはプライム層にしか貸し出していない。
【住宅ローンの信用スコア】
拝借元:https://www.dbj.jp/upload/investigate/docs/6b55926d55abab07e2cd306353b21dbd.pdf
基本的には住宅ローンは普通の利率で借りている人がほとんどで、今なら30年6.8%・15年6%みたいな数値だろう。
ただし、米国人の平均年収が計算上5~6万ドルぐらいあるはずで、住宅価格中央値が36.3万ドルであることを考慮すると年収倍率6倍前後ぐらいという認識で良いように思う。
そのため、住宅購入者の不況・住宅価格下落・失業に対する耐性はサブプライムローンショックの時とは比較にならないほど高いことがわかる。
またこうした高属性住宅購入者について考慮しなければいけないことは、モラルの高さにあるだろう。
一般的に住宅ローンというのはまともな人は手放さないように返済をしてくれるものという前提があるわけであるが、サブプライムローンの時はそもそもそういうモラルを持っている人が少なかったのではないかと思う。
それはジモティー経由で住宅を貸したら、4割の人間が滞納や夜逃げをしたりして問題になっているみたいなニュースを見ればわかる話だろう。
こうしたことを考えると住宅差し押さえがサブプライムローンショックの時のようにスパイラル的に上昇する可能性は低いと考えたい。
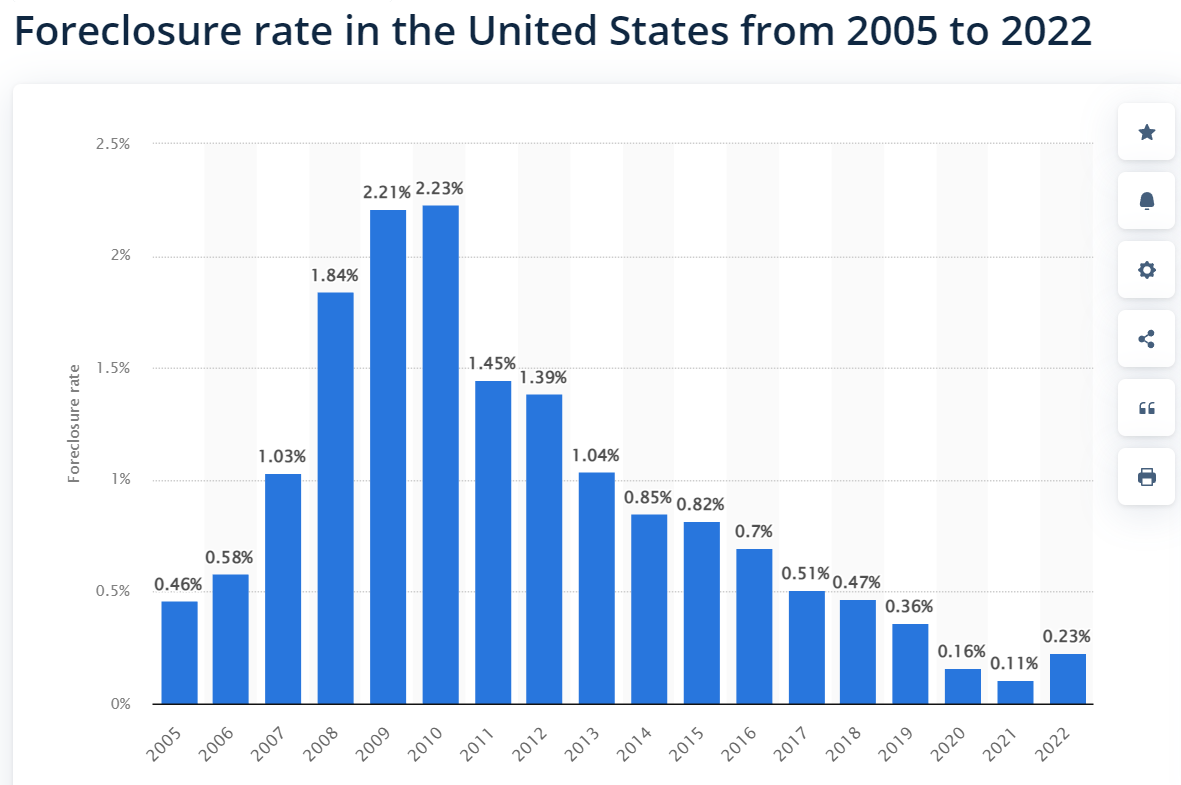
現状差し押さえ率自体は2022年でたったの0.2%しかなく、しかもサブプライムローンの時のように変動金利で借りているわけではなく固定比率が高いはずなので、上昇したとしてもたかが知れていると見ることができそうだ。
【米国住宅差し押さえ率の推移】
https://www.statista.com/statistics/798766/foreclosure-rate-usa/
差し押さえがなければ、 市場に担保処分のための売りも増加しないわけなので、住宅価格の下落幅もキャップレート上昇分だけと判断することができるので、その程度では何か金融危機が起きるかどうかと考える必要性はなさそうだと思う。
ここらへんの基礎的な考え方は下記過去記事を参考にしてもらいたい。
【過去参考記事】
景気のハードランディングはどのように発生するのか?米国景気はハードランディングするのか?
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック


しかし、金融危機とはいつも前例のない予想外のシステムエラーから発展していくもの。今回も結果としてサブプライムの時のような惨事にならないとは限らないし、ビュー稼ぎのあおり屋も大部分はサブプライムの時と詳細が似ているとは言っていない。
従って細かい分析をして、ほらサブプライムと違うでしょ? という主張をするのは、、
いや、やめとこ。