米国の「求人110万件減」はなぜ経済にとって朗報なのか?
雇用需給の緩和は求人数の減少からが起点になるかも。
現在のFRBの金融政策で最大の焦点になっているのは、やはり雇用需給である。
直近FOMCを見ていても、エネルギー価格やガソリン価格はやや正常化していっているものの、雇用需給についてエクストリームタイトで金融引き締めを続けなければいけないと説明している。
では雇用需給についてはどういう風に見ていけばいいのだろうか?
どれだけの人間がクビになっているのかを見る際は毎週木曜日に発表されている新規失業保険申請件数が一番注目されている。
足下では新規失業保険申請件数を見ると220k程度の数値であり、やはり300k近くいっていないとクビ切りが大きく増えているとは言い難い状況になっている。
非農業新規雇用者数は毎月月初第一金曜日に発表されているわけだが、これは徐々に減少してきており、まだやや多い数値ではあるものの250k程度にまで減少してきており、まだ多いものの正常化兆しは少し見えている。
一方で労働参加率は過去の64%といった数値から62%台という数値が続いていて、これが労働需給のひっ迫を継続させている。
これらだけを見ると雇用需給はどれだけエクストリームタイトな状況が続くのかと不安になるかもしれない。
しかし、唯一この雇用需給のエクストリームタイトがもしかすると段々と変化しつつあるのではないかと思われる雇用指標がある。
それがJOLT求人数である。
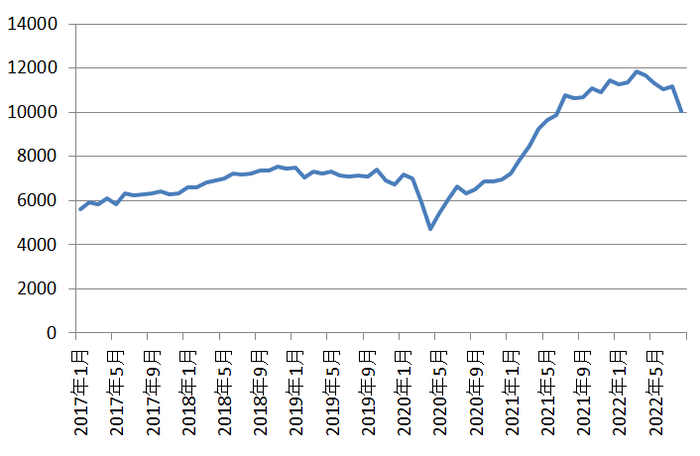
【JOLT求人数の推移】
(元データ)
https://data.bls.gov/pdq/SurveyOutputServlet
2022年3月を求人数のピークとしてこれまでなかなか求人数が下がらないということでかなり金融当局者は苛立っていたが、2022年8月分統計は一気に求人数が100万件減少している。
企業の雇用者数の増減というのは米国では増やす時は増やすが、一度減らすと決めれば一気に削減に傾くので、金融当局者が雇用需給が緩むまで熱心に金融引き締めやると大々的に宣伝している中で、今は攻めではなく守りに徹するべきという企業がようやく増え始めたということを意味していると思う。
一ヵ月ごとに求人数が50万件ずつ減少していけば、あと4ヵ月程度でコロナ禍前プラスアルファ程度ぐらいまで求人数を減少させることが可能になり、そこまでいけば雇用需給はさすがにエクストリームタイトという水準からは遠ざかっていくと思う。
ただし、個人的に思うところはこの2010-2020年という長い期間によってモノが供給過剰という時代が終わって、モノの需給バランスが取れた世界に移行したことから、企業側がチャンスがあれば投資して雇用を拡大させたいインセンティブがデフレ時代よりも働きやすい世界が続きそうだ。
求人件数は減るものの、企業側はすぐにはクビ切りをしないということで、新規雇用者は多くはないがあまりクビは切られないという不思議な状態が継続するかもしれない。
これによってFRBはより高い政策金利にしていくというインセンティブは減るものの、2010-2020年から見たらかなり高い水準の政策金利を継続する可能性が高いだろう。
とにもかくにも引き続き金融の流動性はタイトな状況が続くので、金を燃やして事業をしている会社よりも、きちんと堅いキャッシュフローがあり確実に株主に還元してくれている企業への投資に集中すべきステージが続くだろう。
村越誠の投資の小ネタページはこちら

雇用需給の緩和は求人数の減少からが起点になるかも。
現在のFRBの金融政策で最大の焦点になっているのは、やはり雇用需給である。
直近FOMCを見ていても、エネルギー価格やガソリン価格はやや正常化していっているものの、雇用需給についてエクストリームタイトで金融引き締めを続けなければいけないと説明している。
では雇用需給についてはどういう風に見ていけばいいのだろうか?
どれだけの人間がクビになっているのかを見る際は毎週木曜日に発表されている新規失業保険申請件数が一番注目されている。
足下では新規失業保険申請件数を見ると220k程度の数値であり、やはり300k近くいっていないとクビ切りが大きく増えているとは言い難い状況になっている。
非農業新規雇用者数は毎月月初第一金曜日に発表されているわけだが、これは徐々に減少してきており、まだやや多い数値ではあるものの250k程度にまで減少してきており、まだ多いものの正常化兆しは少し見えている。
一方で労働参加率は過去の64%といった数値から62%台という数値が続いていて、これが労働需給のひっ迫を継続させている。
これらだけを見ると雇用需給はどれだけエクストリームタイトな状況が続くのかと不安になるかもしれない。
しかし、唯一この雇用需給のエクストリームタイトがもしかすると段々と変化しつつあるのではないかと思われる雇用指標がある。
それがJOLT求人数である。
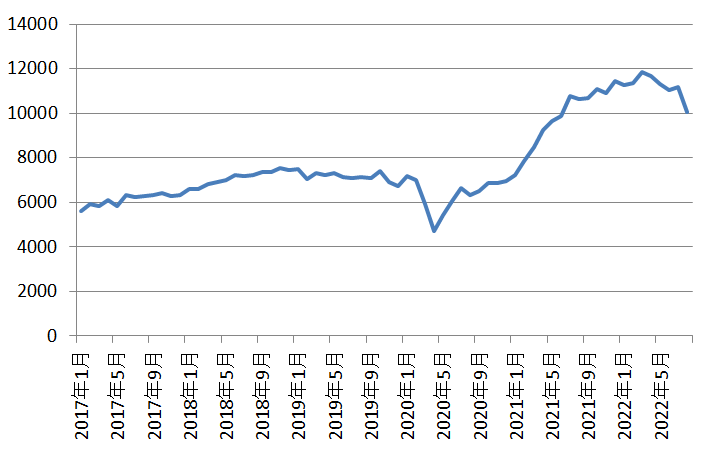
【JOLT求人数の推移】
(元データ)
https://data.bls.gov/pdq/SurveyOutputServlet
2022年3月を求人数のピークとしてこれまでなかなか求人数が下がらないということでかなり金融当局者は苛立っていたが、2022年8月分統計は一気に求人数が100万件減少している。
企業の雇用者数の増減というのは米国では増やす時は増やすが、一度減らすと決めれば一気に削減に傾くので、金融当局者が雇用需給が緩むまで熱心に金融引き締めやると大々的に宣伝している中で、今は攻めではなく守りに徹するべきという企業がようやく増え始めたということを意味していると思う。
一ヵ月ごとに求人数が50万件ずつ減少していけば、あと4ヵ月程度でコロナ禍前プラスアルファ程度ぐらいまで求人数を減少させることが可能になり、そこまでいけば雇用需給はさすがにエクストリームタイトという水準からは遠ざかっていくと思う。
ただし、個人的に思うところはこの2010-2020年という長い期間によってモノが供給過剰という時代が終わって、モノの需給バランスが取れた世界に移行したことから、企業側がチャンスがあれば投資して雇用を拡大させたいインセンティブがデフレ時代よりも働きやすい世界が続きそうだ。
求人件数は減るものの、企業側はすぐにはクビ切りをしないということで、新規雇用者は多くはないがあまりクビは切られないという不思議な状態が継続するかもしれない。
これによってFRBはより高い政策金利にしていくというインセンティブは減るものの、2010-2020年から見たらかなり高い水準の政策金利を継続する可能性が高いだろう。
とにもかくにも引き続き金融の流動性はタイトな状況が続くので、金を燃やして事業をしている会社よりも、きちんと堅いキャッシュフローがあり確実に株主に還元してくれている企業への投資に集中すべきステージが続くだろう。
村越誠の投資の小ネタページはこちら