もうノンレバS&P500に投資していた人に対してひっくり返せないほどマイナスが大きくなってしまった。
引き続き相場は金融引き締めを背景に不安定かつボラティリティ高い状況が続いているわけであるが、この過程でレバナス投資家が熱心に買っていた大和レバナス投信は悲惨なパフォーマンスとなっている。
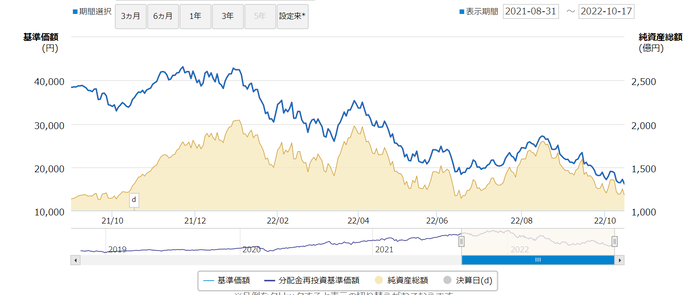
去年の9月あたりがちょうどツイッターで急速にレバナス投資というのに素人投資家が注目して群がった時期であったので9月1日から今年の10月17日までパフォーマンスを追ってみると、なんと驚きの約-60%となってしまった。
【大和レバナスの基準価額】
一方で、ノンレバレッジでナスダックに投資していると円安効果もあり9月1日からのパフォーマンスはせいぜい5%程度のマイナスと円ベースではかすり傷程度の結果となった。
【ナスダック100ETFである1545のチャート】
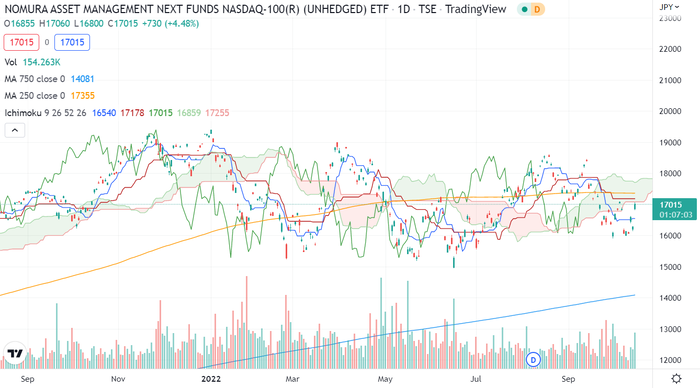
為替変動にもよるが、現在の為替が続くとナスダックが+100%のパフォーマンスになっても、9月1日来パフォーマンスについてはレバナスはこれでやっと+20%・ノンレバナスダックは+90%と埋められない差が継続する。
レバナスについては金利コストが今は年間10%近くかかっていることを考慮すると、+100%になるには何年もかかるのでもっとパフォーマンスは劣後する状況が続くだろう。
なので去年9月からレバナスをガチホしていた人は保守的にノンレバで投資していた投資家に対して決定的にひっくり返せない負けが確定してしまっている。
個人的には米国株が中長期的に上昇するというのはまあそれはそうだろうと思っている。
しかし、だからといってレバレッジをかけることによってそれを全部取れると考えるのはやはり間違っているのである。
株価なんてウォーレンバフェットが言う通り明日20%落ちたって不思議ではない水物なのである。
なので瞬間風速的にノンレバでは十分耐えられる株価変動でも、毎日実質的に損切りするシステムが内包されているレバレッジがかかったものでは大きく元本がすり減ってしまい再起が不能になってしまう。
加えてこれも繰り返しになるがレバレッジは無料でかけられるものではなく、レバレッジをかけた分は金利コストを払わなければいけない。
2010~2021年は米国でもずっとほぼゼロ金利が続いていたことでこの金利コストをほぼ無視することができていたわけだが、デフレ的な世界構造が変化したこととコロナ禍影響に伴う一時的な供給体制の混乱からややインフレ的な世界構造に変化したことから当面金利はリーマンショック後の世界の中ではかなり高い水準で推移し続けることが現在想定されており、そう簡単にゼロ金利の世界に戻るということはないだろう。
ようはバフェット氏やマンガー氏の言うところのレバレッジをかけて消えていった人達に該当するし、ティリングハストの投資原則でいうとやっちゃいけない投資をして負けた人達ということになる。
【参考書籍】
完全なる投資家の頭の中 ──マンガーとバフェットの議事録
ティリングハストの株式投資の原則 ーー小さなことが大きな利益を生み出す
以上を考えると2021年以降はノンレバレッジでS&P500を積み立て投資するといった保守的な投資態度を取っていたいわゆる普通の至極真っ当な投資家が、特段損切りをできる能力を有していないのにレバナスとかいう無茶なリスクを取った投資家に対して決定的に良いパフォーマンスを得たことになり、適度なリスクを取った人達が耐えられる、まあ健全な相場といえば健全な相場となった。
村越誠の投資の小ネタページはこちら

引き続き相場は金融引き締めを背景に不安定かつボラティリティ高い状況が続いているわけであるが、この過程でレバナス投資家が熱心に買っていた大和レバナス投信は悲惨なパフォーマンスとなっている。
去年の9月あたりがちょうどツイッターで急速にレバナス投資というのに素人投資家が注目して群がった時期であったので9月1日から今年の10月17日までパフォーマンスを追ってみると、なんと驚きの約-60%となってしまった。
【大和レバナスの基準価額】
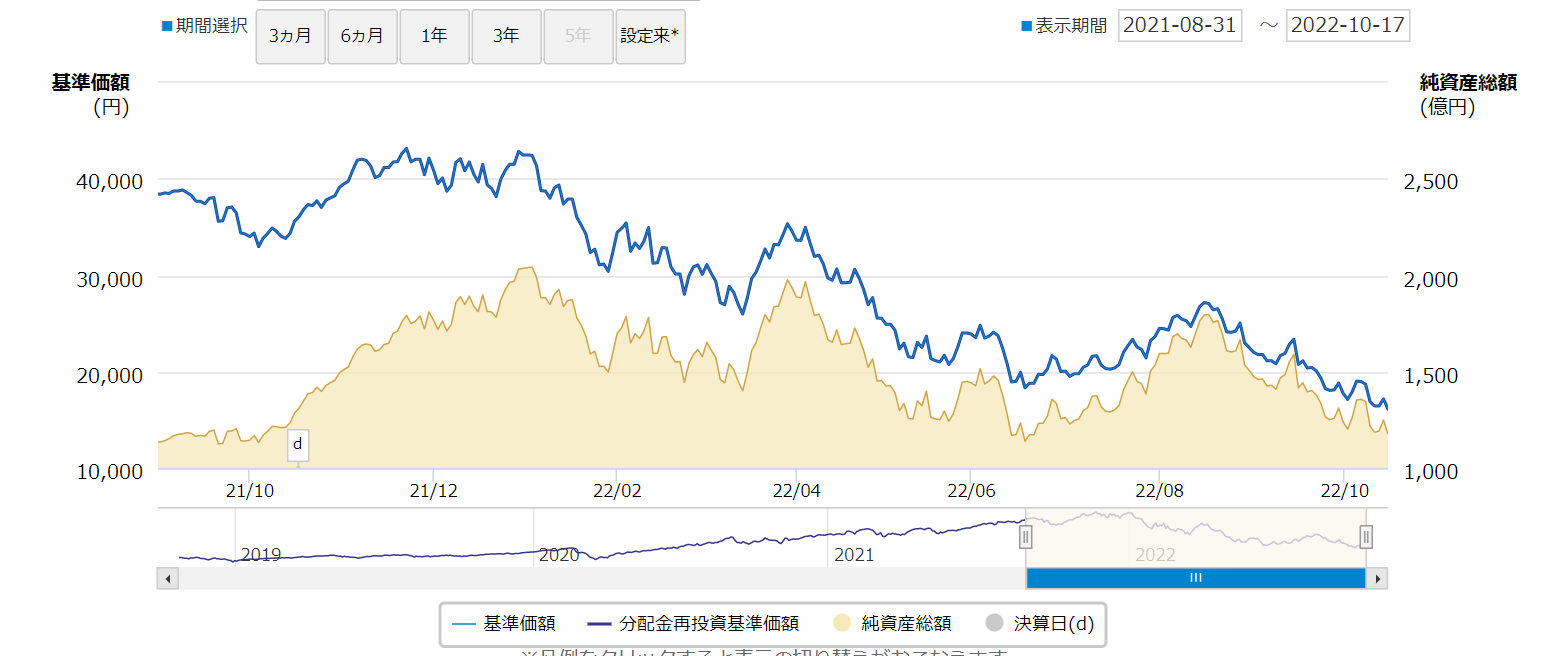
一方で、ノンレバレッジでナスダックに投資していると円安効果もあり9月1日からのパフォーマンスはせいぜい5%程度のマイナスと円ベースではかすり傷程度の結果となった。
【ナスダック100ETFである1545のチャート】
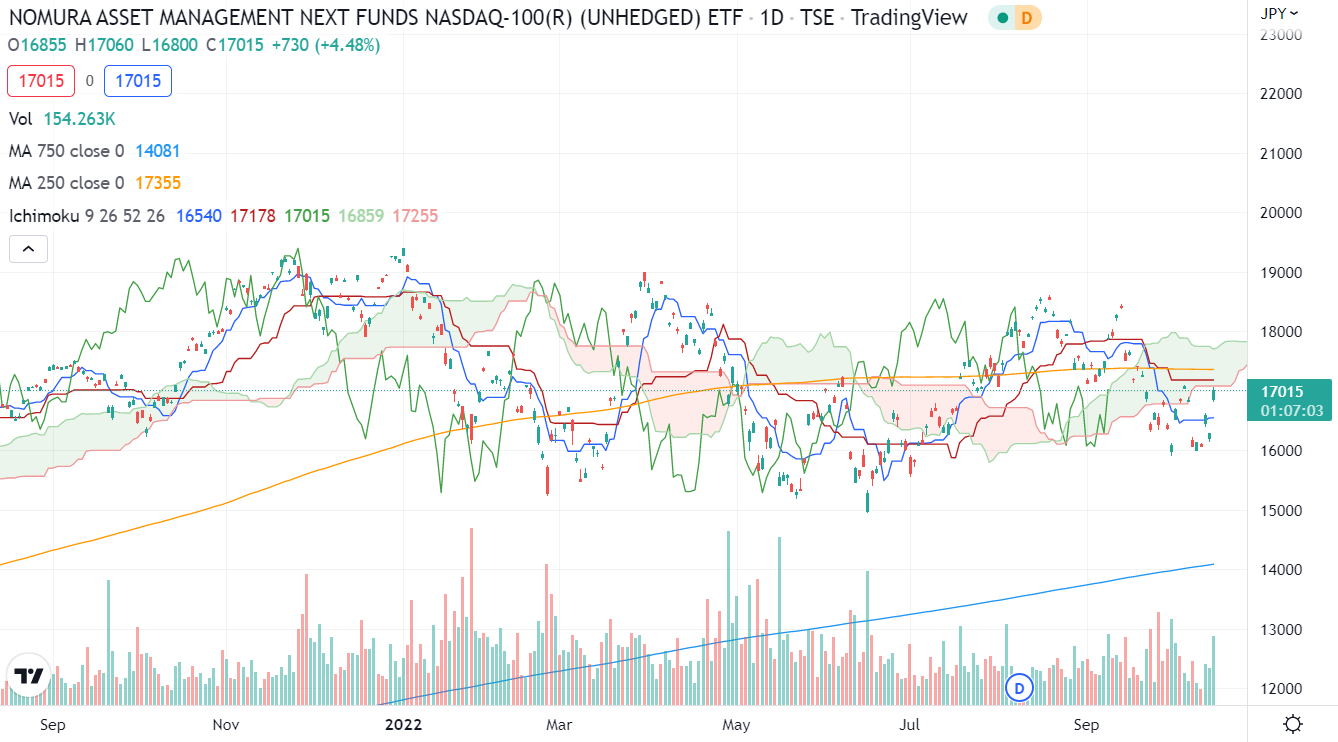
為替変動にもよるが、現在の為替が続くとナスダックが+100%のパフォーマンスになっても、9月1日来パフォーマンスについてはレバナスはこれでやっと+20%・ノンレバナスダックは+90%と埋められない差が継続する。
レバナスについては金利コストが今は年間10%近くかかっていることを考慮すると、+100%になるには何年もかかるのでもっとパフォーマンスは劣後する状況が続くだろう。
なので去年9月からレバナスをガチホしていた人は保守的にノンレバで投資していた投資家に対して決定的にひっくり返せない負けが確定してしまっている。
個人的には米国株が中長期的に上昇するというのはまあそれはそうだろうと思っている。
しかし、だからといってレバレッジをかけることによってそれを全部取れると考えるのはやはり間違っているのである。
株価なんてウォーレンバフェットが言う通り明日20%落ちたって不思議ではない水物なのである。
なので瞬間風速的にノンレバでは十分耐えられる株価変動でも、毎日実質的に損切りするシステムが内包されているレバレッジがかかったものでは大きく元本がすり減ってしまい再起が不能になってしまう。
加えてこれも繰り返しになるがレバレッジは無料でかけられるものではなく、レバレッジをかけた分は金利コストを払わなければいけない。
2010~2021年は米国でもずっとほぼゼロ金利が続いていたことでこの金利コストをほぼ無視することができていたわけだが、デフレ的な世界構造が変化したこととコロナ禍影響に伴う一時的な供給体制の混乱からややインフレ的な世界構造に変化したことから当面金利はリーマンショック後の世界の中ではかなり高い水準で推移し続けることが現在想定されており、そう簡単にゼロ金利の世界に戻るということはないだろう。
ようはバフェット氏やマンガー氏の言うところのレバレッジをかけて消えていった人達に該当するし、ティリングハストの投資原則でいうとやっちゃいけない投資をして負けた人達ということになる。
【参考書籍】
完全なる投資家の頭の中 ──マンガーとバフェットの議事録
ティリングハストの株式投資の原則 ーー小さなことが大きな利益を生み出す
以上を考えると2021年以降はノンレバレッジでS&P500を積み立て投資するといった保守的な投資態度を取っていたいわゆる普通の至極真っ当な投資家が、特段損切りをできる能力を有していないのにレバナスとかいう無茶なリスクを取った投資家に対して決定的に良いパフォーマンスを得たことになり、適度なリスクを取った人達が耐えられる、まあ健全な相場といえば健全な相場となった。
村越誠の投資の小ネタページはこちら