米セールスフォース、通期見通し上方修正 アンソロピックと提携拡大
株価は上昇したけど、以前とは違う理由なことには注意。
ほぼ米国企業決算終わりましたねえという中で、エヌビディア決算と同様に決算で大きく動意づいた銘柄がセールスフォースであった。
【セールスフォースの株価チャート】
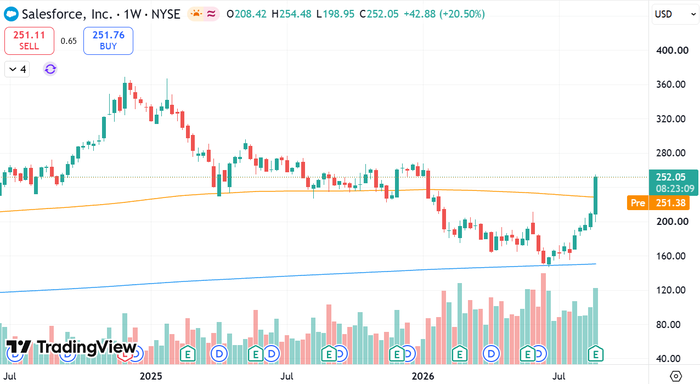
セールスフォースはいわゆるSaas銘柄の代表銘柄であるが、ここ2年ぐらいはAIによるサービス代替懸念で「Saasの死」と呼ばれてボコスカに株価は叩かれてきた。
それが直近決算でさすがに行き過ぎだろということで買い戻されたというわけである。
この動きだけ見ると、なーんだSaasの死ってもう死語なんじゃないですか~という結論に早合点しがちだが、株価バリュエーションを見ると、ひと昔前のセールスフォースとは全く異なる景色が見える。
一般的にSaasはグロース株であり、一度客を掴めば半永久的にキャッシュフローが見込めるとして遠いキャッシュフローが評価される形で高PERが許容されてきており、PER100倍みたいなのが当たり前の世界であった。
しかし、今のセールスフォースのPERは何倍なのか?
セールスフォースのPERは15~20倍みたいな数値の株価評価となっており、一般的にグロース株で見られるようなPER30倍以上みたいな数値ではない。
例えば典型的なバリュー株である石油株などだと、今エクソンモービルはPER13倍みたいな数値なので、PER15~20倍というレンジは米国株にとってはバリュー株の範囲になる。
つまり、セールスフォースは業績自体は別に激しく落ち込んだわけではないが、やはりAIによって将来的な利益成長期待というのが過去のようなすさまじい勢いには回帰しづらそうということで、ロース株的PERの評価は難しくなったがために、マルチプルコントラクションが発生する形で株価は下落したり伸び悩んできたりしてきたわけである。
そうしてこれまでPERが50倍以上あったセールスフォースのPERは15~20倍まで叩き落されて、バリュー株として評価するのであればかなり適正範囲に入ったとして株価は上昇したということである。
こうしたことを考慮するとSaas株はようやくバリュー株としての適性バリュエーションにまでなりましたねえと評価できるだろうと思う。
グロースではなくバリューということを考えると、投資するとすれば上値を追うというよりは押し目を狙う方に重点を置くという発想転換は必要だろうと思う。
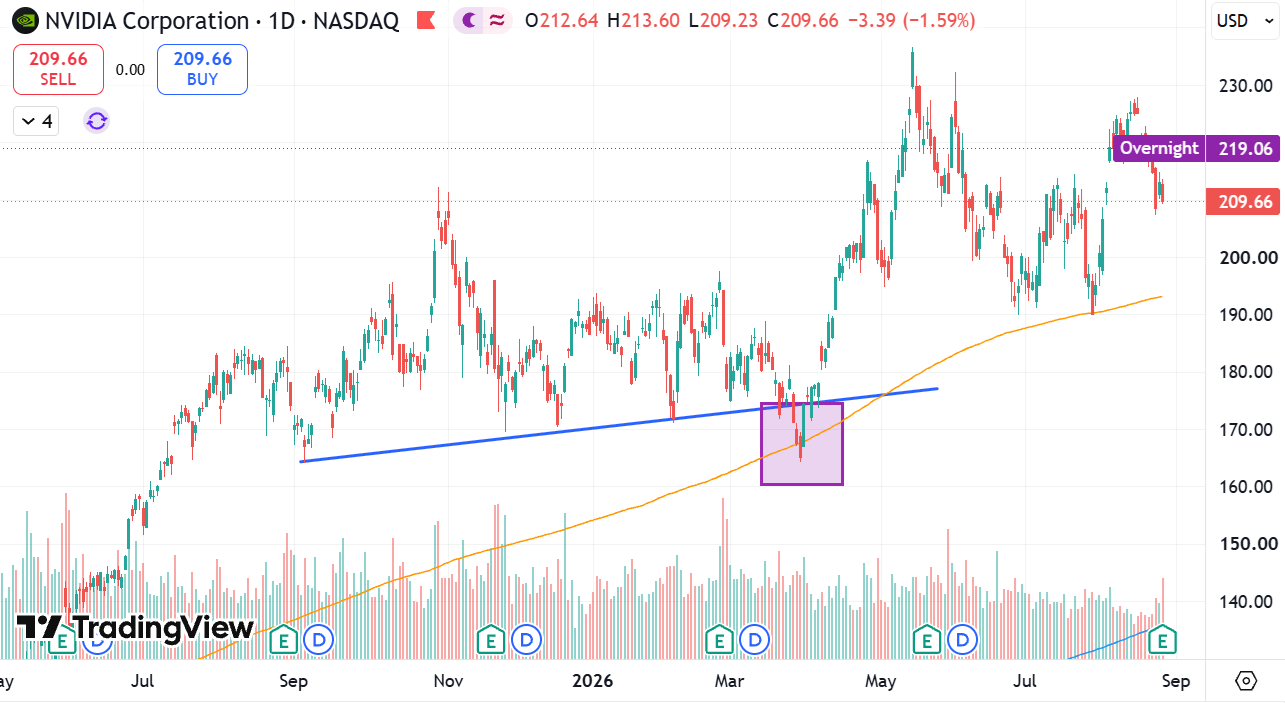
ただ、どうしてもSaas株はセクターのくくり的にAI関連株と比較されやすいわけであり、特に1年間で売上高・利益が倍になっているエヌビディアの予想PERが24倍であることを考慮すると比較されやすい。
PER24倍のエヌビディアとPER20倍のセールスフォースどちらの株を買いたいですか?と言われると個人的にはエヌビディアじゃないか?とも思ってしまうが、そこは各々の投資判断次第だろうと思う。
とにもかくにもSaas株はどの銘柄もピークから50%下落当たり前みたいな動きになったが、少なくとも老舗Saasはきちんとしたキャッシュフローがあるわけで、下記過去記事のようにこれまでずっと悪い状態であったが各社の必死の努力もあって、一応株価的には下げ止まりラインは見えたんじゃないかなと思う。
【過去参考記事】
なぜ株価は傍から見れば最悪な経済状況・タイミングで底打ちするのか
ただ、バリュー株の扱いなので、無邪気に上値を無限に追えるかどうかはまた別の話であることは頭に入れておきたい。
日々金融市場で思ったことや金融データをつぶやいている村越誠のXはこちらのリンクをクリック
独自ブルベア指数やお薦め投資関連書籍はこちらのリンクをクリック
株価は上昇したけど、以前とは違う理由なことには注意。
ほぼ米国企業決算終わりましたねえという中で、エヌビディア決算と同様に決算で大きく動意づいた銘柄がセールスフォースであった。
【セールスフォースの株価チャート】
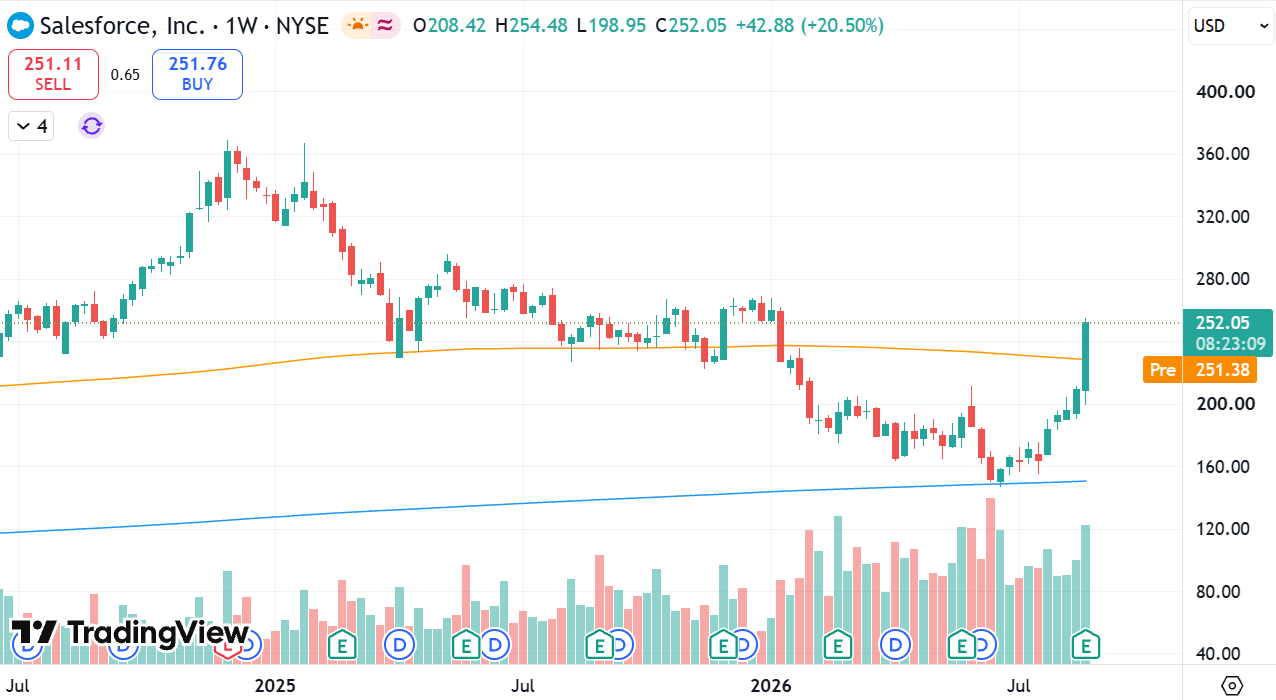
セールスフォースはいわゆるSaas銘柄の代表銘柄であるが、ここ2年ぐらいはAIによるサービス代替懸念で「Saasの死」と呼ばれてボコスカに株価は叩かれてきた。
それが直近決算でさすがに行き過ぎだろということで買い戻されたというわけである。
この動きだけ見ると、なーんだSaasの死ってもう死語なんじゃないですか~という結論に早合点しがちだが、株価バリュエーションを見ると、ひと昔前のセールスフォースとは全く異なる景色が見える。
一般的にSaasはグロース株であり、一度客を掴めば半永久的にキャッシュフローが見込めるとして遠いキャッシュフローが評価される形で高PERが許容されてきており、PER100倍みたいなのが当たり前の世界であった。
しかし、今のセールスフォースのPERは何倍なのか?
セールスフォースのPERは15~20倍みたいな数値の株価評価となっており、一般的にグロース株で見られるようなPER30倍以上みたいな数値ではない。
例えば典型的なバリュー株である石油株などだと、今エクソンモービルはPER13倍みたいな数値なので、PER15~20倍というレンジは米国株にとってはバリュー株の範囲になる。
つまり、セールスフォースは業績自体は別に激しく落ち込んだわけではないが、やはりAIによって将来的な利益成長期待というのが過去のようなすさまじい勢いには回帰しづらそうということで、ロース株的PERの評価は難しくなったがために、マルチプルコントラクションが発生する形で株価は下落したり伸び悩んできたりしてきたわけである。
そうしてこれまでPERが50倍以上あったセールスフォースのPERは15~20倍まで叩き落されて、バリュー株として評価するのであればかなり適正範囲に入ったとして株価は上昇したということである。
こうしたことを考慮するとSaas株はようやくバリュー株としての適性バリュエーションにまでなりましたねえと評価できるだろうと思う。
グロースではなくバリューということを考えると、投資するとすれば上値を追うというよりは押し目を狙う方に重点を置くという発想転換は必要だろうと思う。
ただ、どうしてもSaas株はセクターのくくり的にAI関連株と比較されやすいわけであり、特に1年間で売上高・利益が倍になっているエヌビディアの予想PERが24倍であることを考慮すると比較されやすい。
PER24倍のエヌビディアとPER20倍のセールスフォースどちらの株を買いたいですか?と言われると個人的にはエヌビディアじゃないか?とも思ってしまうが、そこは各々の投資判断次第だろうと思う。
とにもかくにもSaas株はどの銘柄もピークから50%下落当たり前みたいな動きになったが、少なくとも老舗Saasはきちんとしたキャッシュフローがあるわけで、下記過去記事のようにこれまでずっと悪い状態であったが各社の必死の努力もあって、一応株価的には下げ止まりラインは見えたんじゃないかなと思う。
【過去参考記事】
なぜ株価は傍から見れば最悪な経済状況・タイミングで底打ちするのか
ただ、バリュー株の扱いなので、無邪気に上値を無限に追えるかどうかはまた別の話であることは頭に入れておきたい。
日々金融市場で思ったことや金融データをつぶやいている村越誠のXはこちらのリンクをクリック
独自ブルベア指数やお薦め投資関連書籍はこちらのリンクをクリック