Inflation picks up again in June, rising at 2.7% annual rate
上にも下にも一旦は手掛ける材料ではなかった。
7月FOMC前最後の米国CPI発表があったので、結果と市場動向についてまとめていきたい。
発表された数値は、総合CPIは前年同月比で市場予想+2.6%に対して結果は+2.7%、コアの方は市場予想+2.9%に対して結果は+2.9%と若干だけ総合が上振れたが、まあ誤差と言えば誤差というレベルであった。
さらに細かく見ると、前月比ベースで見ると、総合CPIは市場予想と結果がほぼ一致したが、一方でコアの方は市場予想+0.3%に対して結果は+0.2%ということで若干下振れる結果となった。
まあこれも誤差と言えば誤差のレベルであるが、少なくとも一部の人がいうような過剰なインフレ上昇にはなっていないということの証左であり、7月はないだろうが、FRBがそのうち利下げをするだろうという方向性にはなんら変更はなく、結局インフレ率じゃなくて雇用の方が米国金融政策動向を左右する展開になっていると考えるのが妥当だろうと思われる。
関税転嫁についても、細かく見るとおもちゃ・テレビ等オーディオ製品・スポーツ製品などのインフレ率に兆候が見られてきたが、ホテル・航空サービスなどのレジャー系がマイナスとなり、トータルでまあこんなとこですかねえという落としどころとなった。
ということで、市場結果としては別に先行きインフレが高まることを怖がっている人が思うほどはインフレは高くなっていないし、一方でもっとインフレ下がってくれと期待している人が思っているほどは下がらないという、白黒つかない結果となっている。
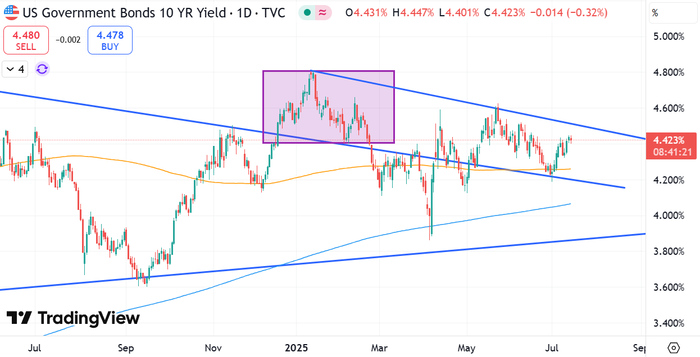
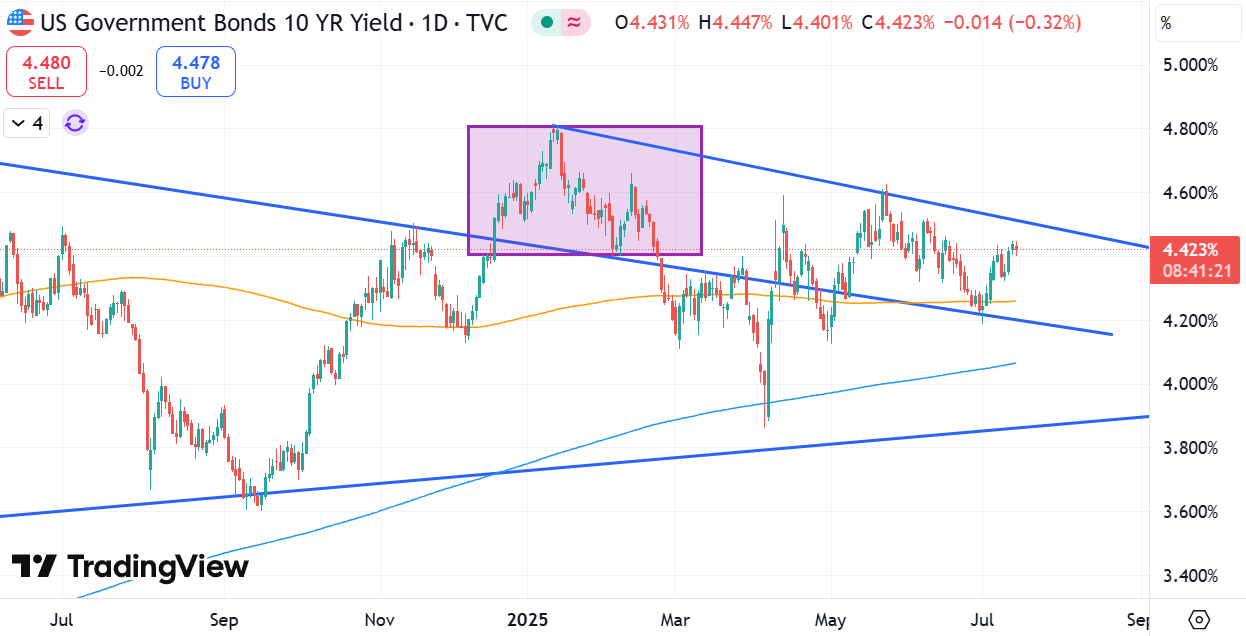
そういうことを考えると米国債金利は煮え切らない動きしかしなさそうだなあという感じしかしなく、若干コアが市場予想を下回ったわけであるが、10年金利が4.5%を上回るようなネタにならない一方で、4%を切るような期待感も持てないなあと、まあ債券満期まで相場見なくてよい個人投資家はともかく、機関投資家はやきもきするような展開にしかならなそうである。
【米国10年債金利のチャート】
一方で、これは株にとっては銘柄によっては都合が良い内容となっているように思う。
正確に言えばメガテック・AI投資ド真ん中銘柄にとっては非常に都合が良い。
以前記事で書いた通り、多少の関税混乱があっても誰もAI投資を全くやめていないわけで、そうした中でFRBが変に景気を阻害するような金融引き締めさえやらなければ借金をしてAI投資をする流れが継続している可能性が高いと思われる。
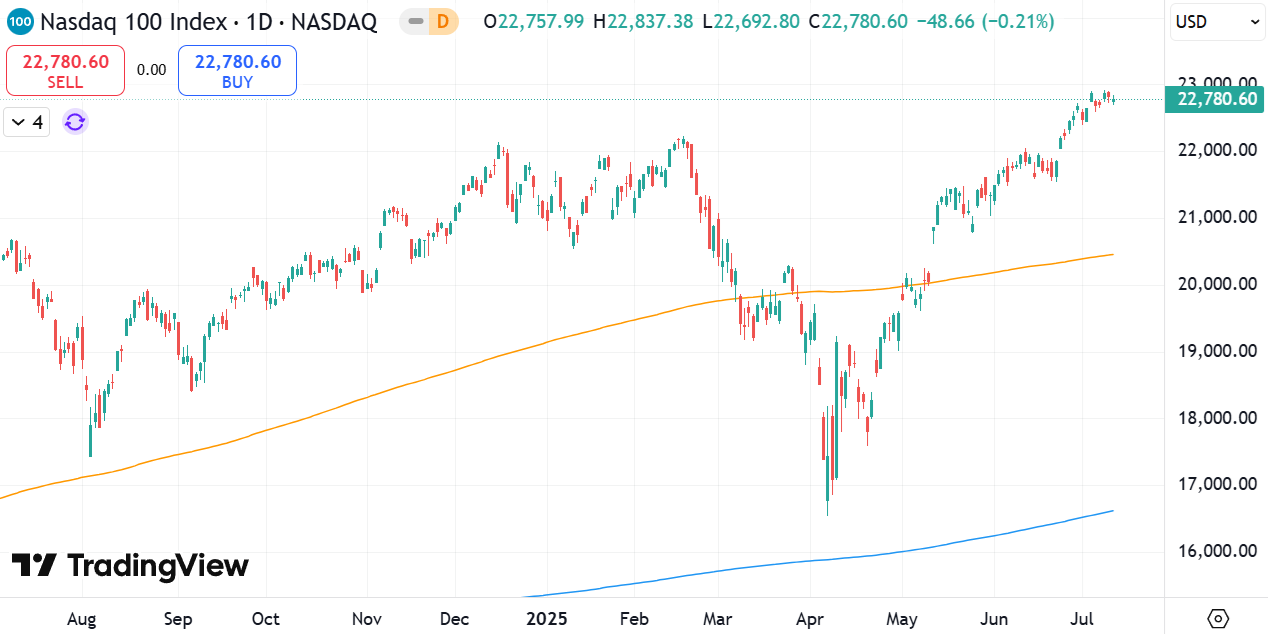
なので、下記過去記事の考え方をしながらAI関連銘柄の状況を考えれば、基本的にナスダック100を中心に大型株は上目線の最高値更新で問題ないだろうと思っている。
【過去参考記事】
なぜ借金のサイクルが経済・株価にとって重要なのかを解き明かす
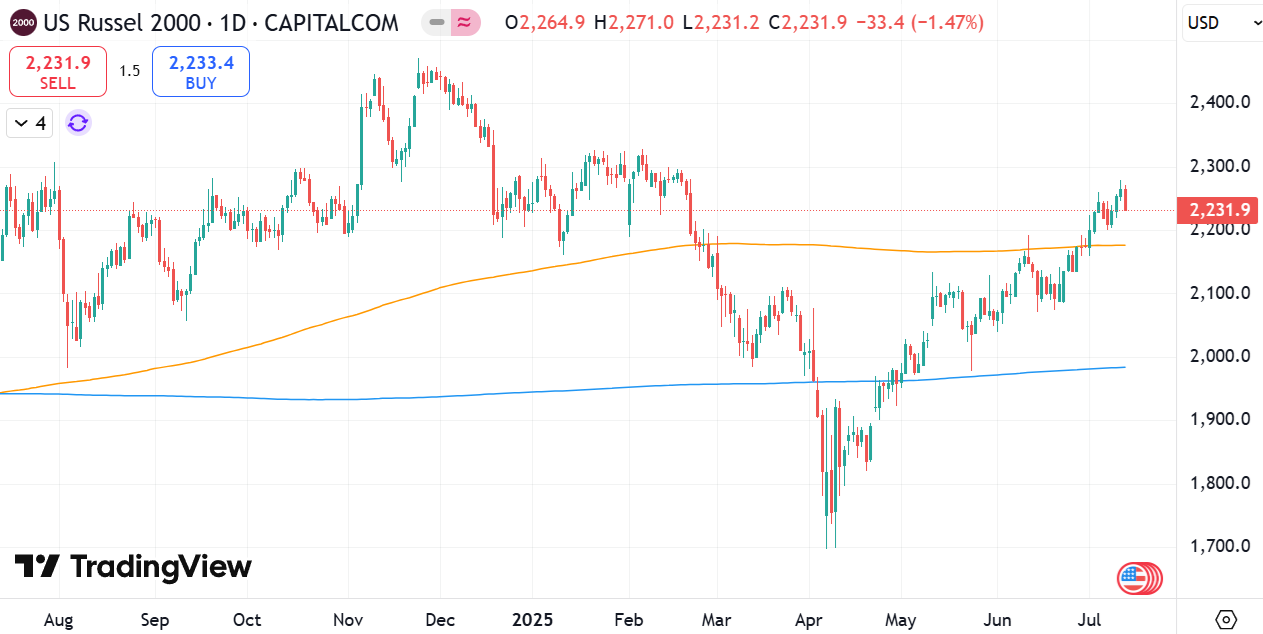
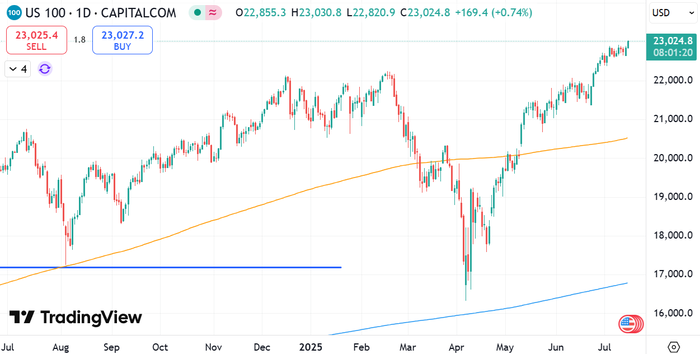
ただし、実際に昨日の相場の反応として、メガテック・AI関連銘柄は調子よかったものの、一方で中小型株であるラッセル2000は2%近く下落しており、銘柄選別色は非常に強まっているという評価になるように思われる。
【ナスダック100のチャート】
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
上にも下にも一旦は手掛ける材料ではなかった。
7月FOMC前最後の米国CPI発表があったので、結果と市場動向についてまとめていきたい。
発表された数値は、総合CPIは前年同月比で市場予想+2.6%に対して結果は+2.7%、コアの方は市場予想+2.9%に対して結果は+2.9%と若干だけ総合が上振れたが、まあ誤差と言えば誤差というレベルであった。
さらに細かく見ると、前月比ベースで見ると、総合CPIは市場予想と結果がほぼ一致したが、一方でコアの方は市場予想+0.3%に対して結果は+0.2%ということで若干下振れる結果となった。
まあこれも誤差と言えば誤差のレベルであるが、少なくとも一部の人がいうような過剰なインフレ上昇にはなっていないということの証左であり、7月はないだろうが、FRBがそのうち利下げをするだろうという方向性にはなんら変更はなく、結局インフレ率じゃなくて雇用の方が米国金融政策動向を左右する展開になっていると考えるのが妥当だろうと思われる。
関税転嫁についても、細かく見るとおもちゃ・テレビ等オーディオ製品・スポーツ製品などのインフレ率に兆候が見られてきたが、ホテル・航空サービスなどのレジャー系がマイナスとなり、トータルでまあこんなとこですかねえという落としどころとなった。
ということで、市場結果としては別に先行きインフレが高まることを怖がっている人が思うほどはインフレは高くなっていないし、一方でもっとインフレ下がってくれと期待している人が思っているほどは下がらないという、白黒つかない結果となっている。
そういうことを考えると米国債金利は煮え切らない動きしかしなさそうだなあという感じしかしなく、若干コアが市場予想を下回ったわけであるが、10年金利が4.5%を上回るようなネタにならない一方で、4%を切るような期待感も持てないなあと、まあ債券満期まで相場見なくてよい個人投資家はともかく、機関投資家はやきもきするような展開にしかならなそうである。
【米国10年債金利のチャート】
一方で、これは株にとっては銘柄によっては都合が良い内容となっているように思う。
正確に言えばメガテック・AI投資ド真ん中銘柄にとっては非常に都合が良い。
以前記事で書いた通り、多少の関税混乱があっても誰もAI投資を全くやめていないわけで、そうした中でFRBが変に景気を阻害するような金融引き締めさえやらなければ借金をしてAI投資をする流れが継続している可能性が高いと思われる。
なので、下記過去記事の考え方をしながらAI関連銘柄の状況を考えれば、基本的にナスダック100を中心に大型株は上目線の最高値更新で問題ないだろうと思っている。
【過去参考記事】
なぜ借金のサイクルが経済・株価にとって重要なのかを解き明かす
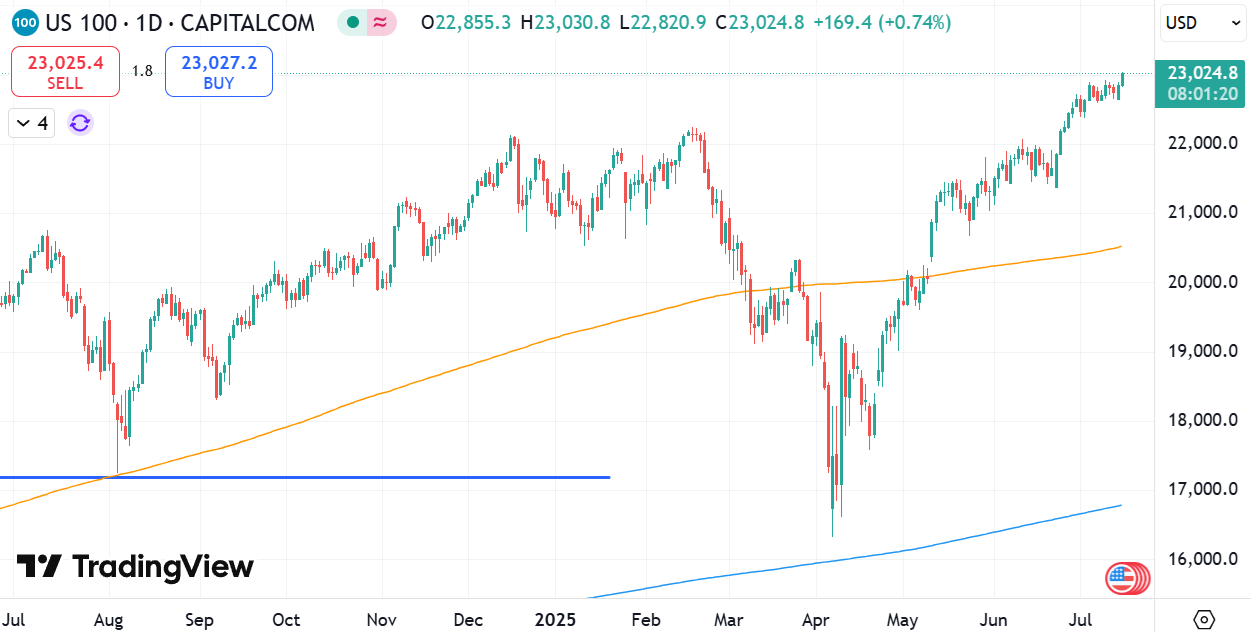
ただし、実際に昨日の相場の反応として、メガテック・AI関連銘柄は調子よかったものの、一方で中小型株であるラッセル2000は2%近く下落しており、銘柄選別色は非常に強まっているという評価になるように思われる。
【ナスダック100のチャート】
日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック