村越誠の投資資本主義

グローバルな情報をもとに投資資産を積んでいく慎重派投資家

2023年05月

中国で民営不動産デベロッパーのデフォルト連鎖が再開

China Builder KWG’s Shares, Dollar Bonds Plunge After Default

これだから経済わかってないやつは駄目なんだよ!

2021年から中国ではエバーグランデを皮切りに次々と壊滅的に不動産デベロッパーがデフォルトしていったわけであるが、一応その流れは2022年11月の白紙運動を受けて慌てて不動産デベロッパーのつなぎ融資支援をするとして、実質政府保証債券を優良不動産デベロッパーが発行するのを許可することによって状況の安定化をはかった。
それまで中国政府は銀行に融資をしろとせっついていたが、これで貸して不良債権化したら銀行トップが責任取らされるわけなので、そんなの無理っすわーということで拒否され続けていたので、この政府保証による融資というのは、これ以上の不動産デベロッパーのデフォルトを防ぐために必須のものであったことは、これまでブログでも書いてきた内容である。

この2022年11月に実質的な優良不動産デベロッパーの認定お墨付きでもあるような政府保証債券発行について、起債できた企業の中にKWGプロパティーズというUSD社債も比較的大規模に発行していた上場中堅民営不動産デベロッパーがなんとデフォルトしたのである。
これは非常に不可思議な話である。
2022年11月に政府保証債券が発行したことを考えれば、普通は「中国政府はこれ以上の不動産デベロッパーのデフォルトを容認しない」というシグナルであり、一度貸したならばその状況の深刻さもわかっているはずなので、当面状況が安定化するまで政府保証債券による融資つなぎ支援のスキームは継続させる必要性がある。
しかし、デフォルトしているどいうことは、どうやらこのスキームが継続されていないということになってしまう。

これはかなりゆゆしき自体ということに加えて、やはり習近平政権には経済に明るい人間が一人もいないことを示すものである。
まず駄目な点として少し不動産販売数が前年比プラスになって安心したからといって手を緩めたことにある。
これまで不動産デベロッパーは多額の有利子負債を抱えて博打経営をしていたわけであるが、後ろからどんどん借金の返済期限がせまっているわけである。
しかし、どうやら習近平はこの時点でもう不動産危機は落ち着いたということでもう自力でどうにかできるやろということで、つなぎ融資支援をやめてしまったのである。
これはより状況の悪化させる可能性がある。
理由としては2022年11月の時はまだ不動産危機の第一波だったわけで、政府の対応が遅れたために民営不動産デベロッパーがデフォルトしてたのはまだわかる。
しかし、それに対して市場の悪化を食い止めるために一度支援をして、かつ「優良不動産デベロッパーの融資を支援する」とあれだけ声を大にして説明して、これから不動産を購入しようとしている人達に対して安心感を出そうとしたにもかかわらず、「優良不動産デベロッパー」認定されていた民営不動産デベロッパーがデフォルトしたのである。
これは、住宅不動産購入者から見れば「もう民営不動産デベロッパーは完工するまで生き残っている可能性が保証されない」と考えざるをえないわけなので、民営不動産デベロッパーの物件なんて購入できるわけがなくなってしまう。
そうなると、もはや中国市場で生き残れる不動産デベロッパーは国営のみとなるが、そんなことになれば民営不動産デベロッパーの有利子負債は全て不良債権になるわけである。

そういうことにさえ頭が回っていないというのが習近平政権の特徴であり、かつ統計を数値面だけ捉えて、その裏側にある事情を全く理解していないというのが、経済・金融畑のいない政治陣営の致命的な欠陥である。
こういったでたらめな経済運営によって、下記の通り中国経済はひたすら低迷していく流れだと個人的には考えている。

【過去参考記事】
これから中国が長いデフレに苦しむ理由


日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 

形だけのセレモニーではなく、時代の変化を感じさせた広島G7サミット

G7広島サミット速報中 首脳ら宮島で安全保障など議論

時代が変わったことを実感。

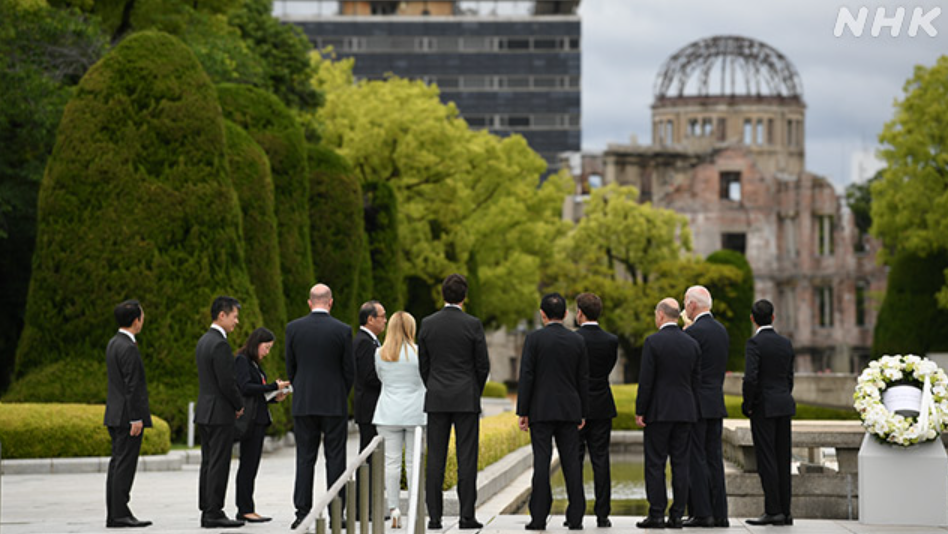
今回の広島でのG7サミットについては、これまで本当に政治的意義があるのかとか、意味はあるのかという議論がニュース報道などでは多かったが、蓋を開けてみるとかつてないほど中身が充実していたサミットであり、セレモニーとしても成功したし、民主主義国家の団結という意味でも大成功となったサミットだと個人的には評価したいと思う。


タイトルなし


これまでロシアが抜けるまでのG8サミットは、ロシアが実質的な非民主主義国家であったこともあり、集まったはいいものの、特段何か意義のあるものが決まることもなく、単にトップ同士の顔合わせ的な意味合いが大きい、世間から見ればかなり微妙な集まりであった。
また、2014年にクリミア併合でロシアが抜けた後も、ロシアの参加停止でG7サミットになったが、ロシアに対する姿勢が各国バラバラであったことに加えて、途中で米国でトランプ政権爆誕でもめ事を抱えてばかりの状態でトップ同士が考えていることがバラバラのまま集まっているだけで、まさに形骸化の極みといった状態であった。
さらにコロナ禍の影響もあって、これがテレビ電話会議になったりと、さらに意味合い的なものが薄まっていた。

しかし、今回の広島G7サミットは大きく様相が異なる結果となった。
そもそもなぜ広島なのかというと、ロシアが核使用をちらつかせる中で、核を使うことが如何に非人道的で間違った行為であるということを世界に知らしめるセレモニーであると同時に、G7が民主主義というイデオロギーを守るために一致団結するということを誓う場となった。
ウクライナのゼレンスキー大統領が広島を訪問する予定も、そうした意識が参加したトップ同士で醸成されていることがしっかりと感じさせる内容となった。
さらに日本にとっては、地政学リスクを緩和させるために台湾・韓国に集中してしまっている半導体工場を九州に呼び寄せるという実利的な行動を、実際に全ての半導体メーカートップを集めて決めることができたことで、日本にとっては実利的な利益も獲得できた。
ロシアと併せて、対中国といった点でもフランスが一部ギャーギャー言っていたらしいが、完全に鼻つまみもので何言ってんだお前という感じになっており、概ね対ロシア・対中国で武力による現状変更を否定する団結を改めて世界に知らしめた非常に内容のあるサミットになったと思われる。
逆に言えば、このG7広島サミットの報道を見ても、何も国際情勢の変化を感じられない人はグローバルな国際情勢を読む力が不足していると痛感しなければいけない事案である。

これは大きく時代が変化したこととともに、投資においてもこうした政治の動きを把握しなければもはや適切なポジションは取れないだろうと思う新しい時代になってきたと思う。
また、このG7広島サミットの成功によって、岸田政権は最初に想定されていたよりも長期政権になり得るということを前提に日本株相場についても考えていく必要性があるだろう。

日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 

2022年6月~10月に株売った人達全員が焼かれる相場に突入

米国株式市場=続伸、債務上限問題巡る合意に期待

ショートが全員焼かれる前提のテクニカル分析ですが、祭りはまだ続く。

ここ2日の米国株式はいよいよ祭り開始という雰囲気で上昇してきた。
当ブログでは他の投資ブログと比べると、比較的株に強気スタンスであることは読者なら既知の話であるが、ここもとかなり上昇してきたということもあり、注目点は足下の米国株強気相場は短期的には一旦どの辺がプチ天井なのかというところに焦点が移りつつある。
今回はテクニカル分析的にその辺を少し予想してみたい。

以前のブログ記事で書いた通り、予想インフレやブレークイーブンがどんどん上昇することによって市場参加者の予想外なレベルの金融引き締め恐怖が発生したことから、2022年2月~6月というのはマジもんの投げ売り相場となっていた。
しかし、2022年6月~2022年10月は引き続き相場としては非常に厳しい動きであったものの、予想インフレ・ブレークイーブンともにピークアウトしていき、年末にはブレークイーブンが2%近辺に集まることによって、米国の金融引き締めは市場が予想する範疇に戻ってきた。
そうしたことから、相場は去年10月にボトムアウトして、ここまで相場が回復してきたという背景がある。
この辺の考え方は過去記事で書いてきたので、当ブログをさかのぼって読んでもらいたい。

さて、そうした中で多くのプレーヤーがこの2022年6月~10月の間にショートを打ち込んできたわけである。
しかも7月~9月でショートを跨いだプレーヤーは、一度相場が回復を見せかけて下落したこともあり、ショートを跨いで助かったという成功体験を積んでしまった。
また8月の騙し回復でショートを打ち込んでいたという人もいるだろう。
ショートをしていなくても、怖くて株を投げ売ったという人も機関投資家には相当数いるはずである。
つまり、この2022年6月~10月のレンジは抜ける確率が高いんではないかということである。

そうした背景を考えれば昨日のナスダックの急騰は、とうとうボトム付近で株をショートしていた人達が泣く泣く白旗をあげたことによる踏み上げであり、かつ下記チャートの四角で株を買えなかったり、間違えて手放してしまった人達は取り残される形になっていて、これは概ね目論見通りとなった。

【ナスダック100のチャート】
タイトルなし

上記ナスダック100を見ると、いよいよバイイングクライマックスかと思うかもしれないが、個人的にはまだだと思っている。
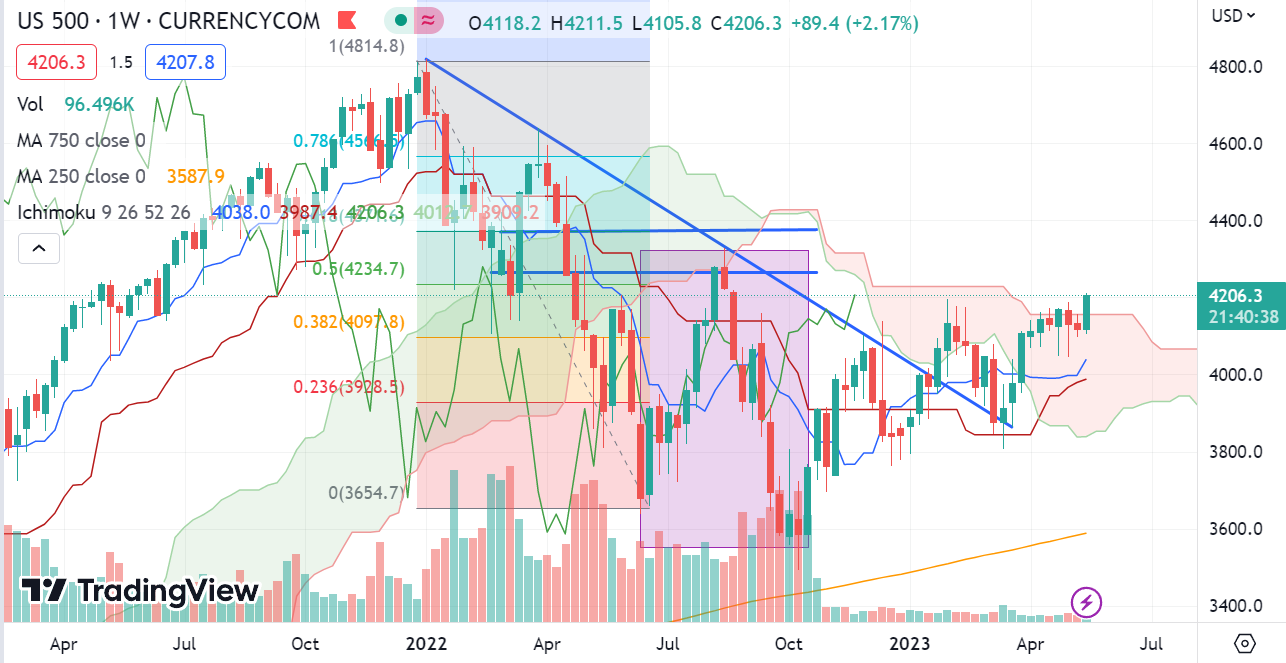
理由はS&P500がまだ同様な相場背景を考えた時に、ショートで粘っている人が残っているのがチャートで確認できるからである。

【S&P500のチャート】
タイトルなし

米国株の一番代表的な株価指数はS&P500であることを考えれば、こちらも2022年6~10月のレンジは抜けるべきであり、そのラインは4300なので、あとここから一気呵成に2~3%の上昇まで期待できるだろうと考えている。
これがプチ天井を迎える水準ではないかと思う。

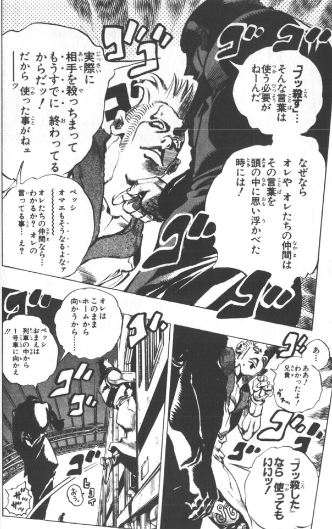
まあそもそも株に強気の人間であれば、既にポジションは構築済みなわけで、ジョジョでいうところの「投資する」なんて言葉は必要なく「投資した」という言葉なら使っていいという状態なはずである。


タイトルなし

つまり、ここから慌てて買いで入るということはせず、基本スタンスは既に握ったポジションを保持し続け、プチ天井を迎えた後の押し目で再度米国株・日本株を追加買いしていくというのを現在個人的に考えている投資スタンスである。

日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 

環境変化に対応できず失墜する米国ストリーミング銘柄

ディズニー株が一時5%下落 動画配信事業の会員減少 決算は予想通り

環境変化への対応が遅れた時点でまだまだ塗炭の苦しみを味わうことになる。

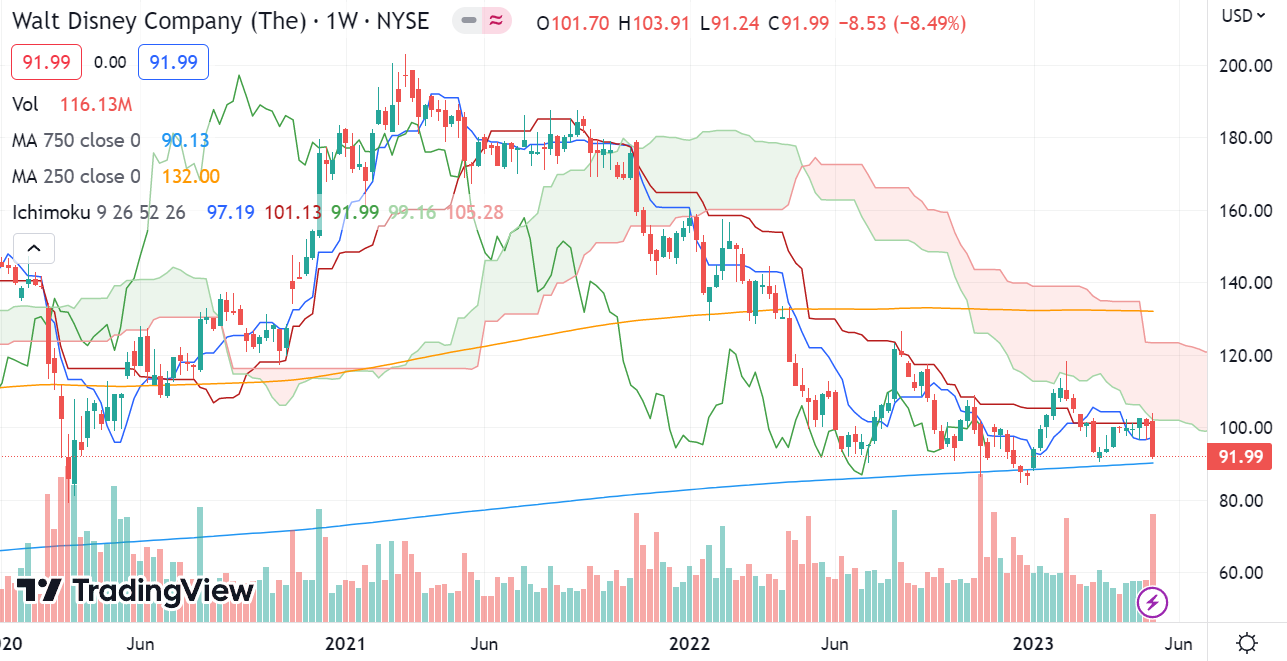
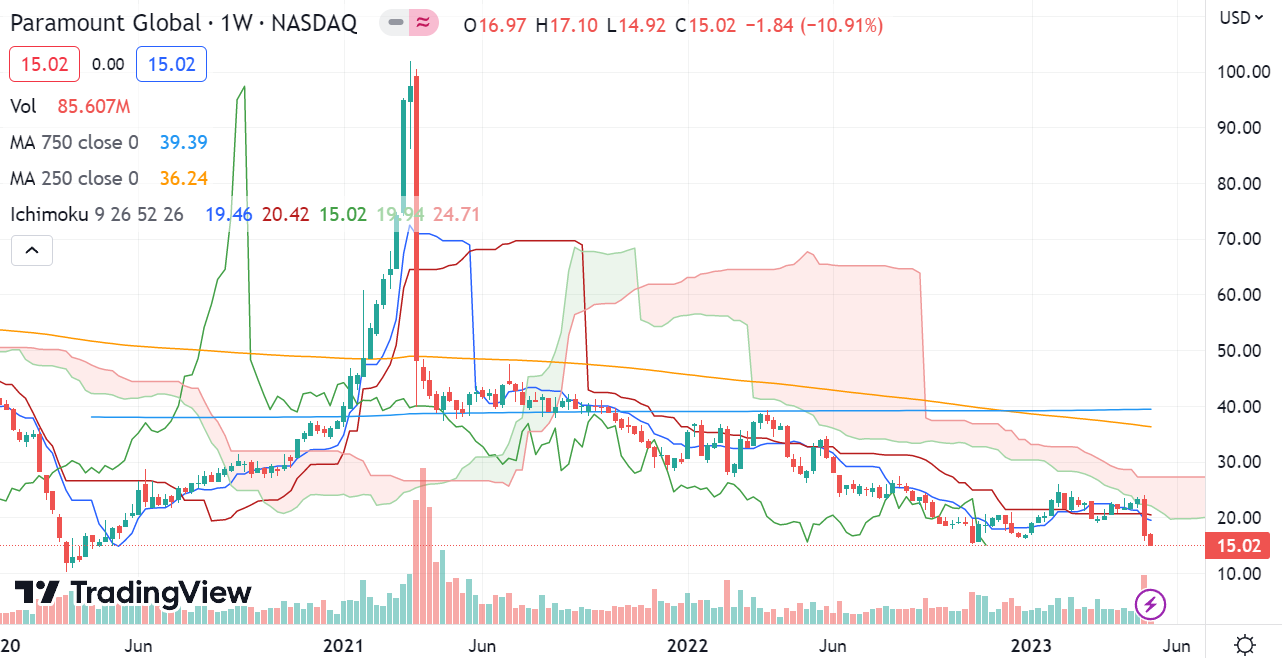
ここもとネットフリックスを除いたストリーミングサービスを手掛けている米国メディア株の株価動向は悲惨極まりない状態になっている。
その代表格がまずディズニーである。

【ディズニーの株価チャート】
タイトルなし


それからパラマウントグローバルもその代表格だろう。

【パラマウントグローバルの株価チャート】
タイトルなし

ここでこれら株価がなぜこれほどひどい動きになっているかまとめていきたい。

まず問題はネットフリックス以外のストリーミングサービスがまともに収益化できないままで、しかも赤字状況が続きそうなことにある。
その大きな要因としてはコロナ禍の終わりによる在宅時間の減少である。
リモートワーク比率が減り、旅行も実質的に全面解禁となっている中で、コロナ禍で増えた在宅時間は完全にコロナ禍前に戻ったとは言わないものの、コロナ禍ピークからは大幅に減少したことは間違いない。
ようはみんなテレビでストリーミングをのんびり見れるほど暇ではなく、忙しくなっているのである。

そうした中で、これまでストリーミングサービス業者はコロナ禍の勢いをベースにして投資を継続してしまったために、費用を先行投資として大幅にかけてきた。
コロナ禍の間はこうした赤字はあくまで先行投資で将来的には回収できるとして会員数さえ獲得できていれば許される側面が大きかった。
しかし、皆外出で忙しくなり、ストリーミングサービスを解約したり、新規で契約する意志のある人が減少してきたことによって、その赤字は解消目途あるんかという疑問を持たれるようになってしまった。

特にこれまでストリーミングサービスを複数契約してたけど、忙しくなって全部は見れなくなってきているから、絞り込もうという動きが明らかになってきている。
決算説明を確認するとわかるが、そうした中で顧客は一番コンテンツ量が多いネットフリックスを残す方向であり、他のところはコードカッティング的に解約している状況になっている。
もちろんディズニーはポリコレ的作品をファミリー向けに配信したりして幻滅されていることによってさらに解約が促進されている影響はあるものの、全体としてパイが増えなくなってしまった。

さらに言えば、この事態に気づくのをストリーミングサービスを手掛けている企業は全員遅れてしまったわけである。
いや、気づいてはいたがストリーミングサービスなしでは将来はないという脅迫観念もあり、投資を止めることはできなかったと言えよう。
さらに、こうしたストリーミングサービスの利益配分が不明瞭であることから、脚本家労働団体による大規模なストライキも発生しており、状況は混乱を極めていると言える。

【参考ニュース】
米ハリウッド、「AI脚本家」に反発 15年ぶり大規模スト

これに対して企業側は「どうせリストラするつもりだったから業績には関係ない」という強硬態度を見せているが、もう状況はカオス極まりない状況で、こんな状況の株に首突っ込むメリットなんてあるわけないだろという話はさもありなんである。

なので、まずこの状況をどう整理するつもりなのかを企業側は投資家に対して誠意を見せる必要があり、それまではひたすら株価インデックスに対して劣後する流れが続くだろう。
この考え方については下記を参考にしてもらいたい。

【過去参考記事】
なぜ株価は傍から見れば最悪な経済状況・タイミングで底打ちするのか

日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 

Indeedの親会社リクルートの決算コメントから考える米国求人動向

リクルートHD9%減益 前期最終 人員削減の費用重荷

市場で考えられているよりは弱いと言えるかもしれない。

米国の雇用需給ひっ迫動向を見る上で、既存の雇用統計だけでなく、オルタナティブデータとしてIndeedのJob openingのデータを皆見ているのは、多くの個人投資家にとっても既知の話だろう。
ただ、もうこのデータを皆が見ているということもあって、数字面を捉えるだけではやはりもっと先行きを見通すことはできないということあり、個人的にはIndeedの親会社であるリクルートの決算コメントからさらに先行きはどうなのかというのを確認している。
英語でも開示はされているとは思うが、日本語での開示が一番早い分、ここの情報入手は日本人に一日の長があることも個人的には良いと思っている。

自分の目で内容を確認したい人は下記から確認してもらいたい。

【リクルートIRページ】
https://recruit-holdings.com/ja/ir/

では順番に確認していきたい。

・求人の内容はすこぶる悪い
決算コメントの中で「人材マーケット強いではないかと毎月データはでるが、ほとんどのプラス内容はレストラン・ホテルなどホスピタリティ・ヘルスケアしかなくて、他は壊滅」ということで、景気が確実に軟化していることを感じているコメントがあった。

・求人数自体が2ヵ月の遅行指数
まあなんとなくそうだろうとは思っていたが、はっきりとリクルート側は「求人数データ自体が2ヵ月遅行指標」とはっきり断言している。
理由としては、その前にどれだけ広告を打つかというのが決められるわけであり、それから求人数が決まるので、Indeedの求人数とリアルタイムの経済動向を考える上では、求人数を2ヵ月ロールバックさせて考えなければいけない。
そのため、今見えている最新の5/12のデータは3月前半の米国経済状況を反映させた求人数であり、米国地銀不安のデータが反映されるのはもう少し先だと言えるだろう。

・雇用者数はまだ下がっていく見込み
そしてリクルートは広告動向を見れるわけなので、米国地銀不安以降のリアルタイムでどうなっているのかを知っているわけである。
そうした中で、リクルート側からは去年・一昨年に想定したよりも雇用ニーズの減少は想定よりもかなり早く、まだ現段階で非常に速い速度で落ちていく可能性というのを見ている状況ということである。

・最悪を想定してIndeedを経営する方針
こうした引き続き求人マーケットの動向悪化が見えている中で、Indeedの経営についてはなるかどうかは別として最悪の想定して経営していくという方針である。
以前にIndeedでの粛清リストラを行っているとブログで書いたのはご存じの通りかと思うが、今後は採用を抑制し、自然減でIndeedのコストをコントロールしていくリクルート側は説明している。

こうしたことから、市場で見られているよりも米国雇用状況は軟化していることがなんとなくうかがえるし、米国企業全体でコストコントロールをしてきちんと業績を維持しようという意識が強いことがわかると思う。
そしてリクルートの感じている雇用動向とFRBが見ている雇用動向に既にかなりの乖離が生じていることがわかる。
この時点でもうFRBが前回FOMCで言っている「雇用状況はExtreme tightですキリッ」というのは既に戯言と言わざるを得ないだろう。

日々金融市場で思ったことや金融データをつぶやいている村越誠のツイッターはこちらのリンクをクリック
 
記事検索
アクセスカウンター
  • 累計:

プロフィール

村越誠

投資に関して気づいたことのメモをしていく。 ご連絡の取りたい方は、makoto.muragoe★gmail.comまで(★を@に変換してください)
ツイッターで更新情報配信