村越誠の投資資本主義

グローバルな情報をもとに投資資産を積んでいく慎重派投資家

2023年01月

IT雇用最後の牙城であったアルファベットが大規模リストラを発表

Google、1万2000人削減 持ち株会社社員の6%に相当

ラストリゾート崩壊だが、株価にはプラス。

これまで大多数のIT企業がマクロ環境の停滞を背景に売上高が思うように伸びなくなっていた中で、そもそも急速な成長を背景に高額な給与で人を惹きつけていた。
しかし、その高額な給与で惹きつけていた人材も段々と人材が劣化してきていて、ツイッターなどではメタの広告マネージャーが仕事もせずにインスタで筋トレやらスタバやらの写真をアップして、夜は友人と宅パしている動画が流れるなど、明らかに仕事をしていないゆるふわ系(主に女性)が企業価値をファックする形でのさばっていることは既に有名な話である。

米国大手IT企業のリストラについては去年の間に株価が既にメタクソに売られていたメタ(激ウマギャグ)が先陣を切ってリストラを発表し、その後アマゾン・マイクロソフト・セールスフォースなど名だたる米国大手IT企業は続々と全社員の少なくとも5%以上は切るリストラを相次いで発表していった。
しかし、そうした中で唯一大型リストラの発表を躊躇っていたのはグーグルことアルファベットである。

GAFAMの中ではMETA(旧Facebook)を除くと、まともな厳しい状況に追い込まれたことがないのはアルファベットだけであった。
マイクロソフトは老舗IT企業で既に何回もリストラ体験はしてきたし、アマゾンは元々ドケチ企業として有名でリストラについてあまりハードルは高くなく、アップルも過去死にかけていたこともあったわけで大規模リストラを過去に体験したことがあった。
一方でアルファベットは社歴は短く、これまで成長一辺倒だったこともあり、しかも社員を大事にするという非常に優遇された福利厚生で有名で、まともな粛清リストラを体験してこれてなかった。
また、社長のピチャイ氏も中々リストラを決断できない中で、アクティビストが黄金株を保有する創業者達にリストラを行うように圧力をかけるなどの動きがニュースで報道されていた。

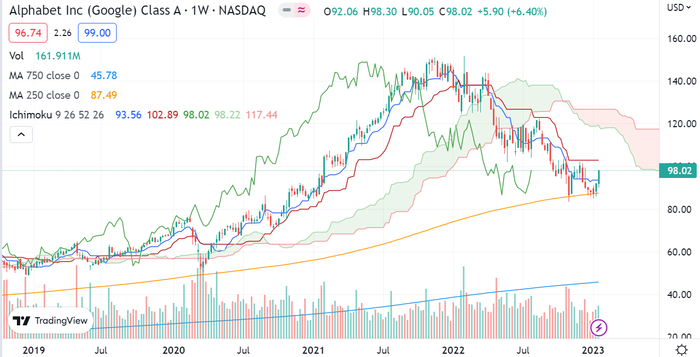
その時点でもはやリストラは時間の問題であったが、リストラを催促する形で株価は低迷していったが、ようやく上記リンクのように全従業員の6%におよぶリストラを実行したことから、株価は5%上昇した。

【アルファベットの株価チャート】
タイトルなし

従業員を最も甘やかしていたアルファベットでさえリストラをしたことから、米国IT企業は2023年度は株価を上昇させるための業績必達のリストラを敢行するだろうという確度はほぼ確実なものになったと思われる。

ほぼリストラ材料が出揃ったために費用面で業績を圧迫するリスクがなくなってきたので、あとは株価が本格上昇するにはマクロ経済環境の底打ちで再び売り上げ成長していくのをじっと待つことになるだろう。

auじぶん銀行・aupayカードの組み合わせで円預金が年利0.2%もらえるauカブコム証券の口座開設はこちら

日銀金融政策決定会合後の日銀とショート勢のバトル動向について振り返り

日銀人事、自民思惑交錯 安倍派はアベノミクス修正警戒

この3営業日はやや日銀側優勢。

日銀金融政策決定会合から3営業日となるが、この3営業日はどちらかというと日銀側に優勢な展開となっている。
10年0.5%に張り付いていたJGBは一応上限から落ち着きつつあり、また一番先行きどうなるのかと不安視されていた円OISが日銀の共担オペの効果でバンバン上を叩かれていることによって徐々に落ち着きを取り戻しつつある。
円OISがついこの前まで1年後には0.25%の利上げ織り込みみたいな無茶苦茶な数値となっていたが、今では4年で0.25%一回みたいな織り込みまで下がってきており、結局JGBは日銀の指値オペの影響が大きすぎるのでスワップ市場で攻めたれという動きがあったことを意味していたが、さすがにこれは日銀も許容できないとして叩きにきたと容易に想像できる。

さて、この3営業日は日銀側優勢で動いているが、今後はどうだろうか?

日銀側は前回金融政策決定会合で、もうあとは新人事になるまでは金融政策を動かすまいという姿勢になっている。
そのために5年という長い共担オペで5年より手前のJGBとOISに対するショートを上から叩くツールを銀行に提供している。
会合後のドル円もYCCを修正しなかったにもかかわらず非常に落ち着いた展開で、日銀のYCC修正の理由の一つが過剰のドル高円安にあることを考えると、日銀にとって金融緩和修正インセンティブの大きな要因は小さくなりつつあるように思える。

一方でショートしている側はショートしている側の売る理由がある。
大きな理由はイールドカーブが歪んでいて5-10年において、イールドカーブが歪んでいる故に社債や地方債の発行が滞っているわけで、イールドカーブがきれいになるまでは売ることに成功する道筋がある可能性は十分にある。
また新人事になれば、アベノミクスの修正をかけられる可能性も十分にあると考えているのも一つの理由だろう。

この 仁義なき戦いはどこを見れば勝敗を判別できるだろうか?
その一つの答えはやはり為替(USDJPY)だろうと思う。
ドル円の為替が150円に近づこうとしているのであれば、YCCを修正して円が一方通行で安くなるのを防ぐ必要性があり、日銀がJGBショート勢に屈する可能性は非常に高い。
一方で、現在の130円程度をうろうろしている程度だったり、ましてや120円を割るような展開になってくる場合は日銀が現在の金融緩和を継続するには何も障害がないことを意味しており、JGBショート勢は時間が経つごとに損失が膨らんでいく。
YCCを修正したのがドル円137円のラインであるので、このラインを超えない限りにおいては日銀が追い詰められるということはないだろうと思う。
(そろそろメディアで藤巻健史が発言することがなくなりそうな予感)

そしてもう一つ考慮したいのは後ろからFRBの金融引き締めピークと米金利低下が迫ってきていることにある。
なので、自然体で既にドル円が下落傾向で進んできており、そうなると日銀が金融緩和政策を修正かける必要性を感じなくなっていくといえるし、日銀もそれを狙っている節がやはりあるということで、注目は常にドル円の水準がどこにあるかということになりそうだ。

auじぶん銀行・aupayカードの組み合わせで円預金が年利0.2%もらえるauカブコム証券の口座開設はこちら
日銀怒りの共担オペ追加を決めた金融政策決定会合

日銀、緩和縮小見送り 物価見通し22年度3%に

読売新聞の報道はなんだったんだ・・・

警戒されていた日銀の金融政策決定会合は午前も早々に特段変更なしとなった。
いや、変更なかったというよりかは共通担保資金供給オペ(通称共担オペ)を5年までできるようにして、実質的にこれ以上国債利回り上昇はさせねーよという気迫を見せた。
ちなみにこの共担オペの話は年始から話題になっていたものである。

【過去参考記事】

日銀怒りの2年物共通資金担保オペのおかわり追加

(よく見たら誤字ってた)

日銀が購入して市場が歪むっつーんなら、預金余らせてる銀行に国債より利回りの低い利率で金を貸してJGB買わせればいいんだろという話である。
2年までは0%で貸し出すが、2-5年ゾーンについては都度利率を決めるようであり、日銀が望むイールドカーブになるように調整していくものと思われる。

また物価予想については先行きについて、少し先は3%台後半と上方修正したものの、2023年のコア物価予想は1.6%据え置き、2024年についてようやく1.6%から1.8%へ上方修正する形となり、YCC修正はともかくとしてマイナス金利解除なんてその期間はあり得ないですわという姿勢を示した。

これによって10年0.5%で張り付いていたJGBは一旦上限数値から下がっていった。
一応はこれで新人事になるまではなにか突飛な修正が行われる確率は低くなったとしたものの、引き続きJGBと円OISに乖離があり、この差がマーケットのストレス度合いを示している。
特に5-10年ゾーンでJGBはともかくとして、企業や地方債が債券を発行しようとすると業者がヘッジできないということもあり、一体どのぐらいのスプレッドを出せば市場参加者は安心して応札してくれるのか不透明であり続けており、こうした市場機能低下に基づいてYCCは修正されるべきと見込む投機筋の売りによるYCCアタックが続く可能性はまだまだ十分にある。

一方で、このブログで記事にしている通り、2023年半ばには米国のインフレ率が2%台になるということが見えつつある中で、エネルギーとか財インフレがマイナスに効くことから金融緩和催促が欧米で強まる可能性が高いことを踏まえると、日銀はこのまま逃げ切ることができる可能性も十分にある。
ただいずれにしろ、日銀の金融政策の方向性は非常に読みにくいというのが今年いっぱいのテーマであるだろうなというのにはあまり変化はないものと思われ、まだまだ一体どこソースなのかわからない情報源に基づいた各社報道によって日本マーケットは右往左往するような展開が続きそうな気がする。

auじぶん銀行・aupayカードの組み合わせで円預金が年利0.2%もらえるauカブコム証券の口座開設はこちら
株投資家をとことん利用しようとする習近平

中国政府、アリババとテンセントの「黄金株」取得も-統制強化か

これっぽっちも外国人投資家の目なんて気にしていないようなところに投資はあまりしたくない。

上記記事の通りテンセントやアリババなど大手IT企業にて中国政府が黄金株の取得・ようは最終的な経営決定権を持つ方法を手に入れようとしているとニュースが出てきた。

一般的に公益性が高い企業について政府が黄金株を取得するというのはよくある話で、これについては時と場合によっては十分正当化できる話である。
一方で、テンセントやアリババについて政府が黄金株を取得するというのには一体どういう公益性があるのだろうか?
どう考えても公益性はないし、もしテンセントやアリババの独占性に問題があるのであれば、きちんと法治にてその手足を縛るべきであり、米国は基本的に法律によって独占を防ぐ形をとっている。
テンセントやアリババの黄金株を取得して支配を強めれば情報統制は万全ということなのだろう。

このように外国人投資家をないがしろにしている政策は不動産にも見られている。

下記参考ニュースを見てもらいたい。

【参考ニュース】
中国の不動産開発2社が資金調達、割引価格で新株発行

中国の不動産市場の崩壊についてはこのブログで何回も書いてきているが、習近平は事態の深刻さから手のひらを返すように政策を転換して、不動産企業への融資支援を行っている。
そのためにはどんな手でも使ってやるというのが目立っており、まだ生き残っている不動産企業については銀行に融資を強制させて資金繰りを支援している。
それを見て売られすぎの反動から不動産株は反発したのだが、一定程度高くなったところで各種不動産企業は増資を連発している。
これも言ってみれば政府から圧力をかけられて株増資もセットで行えと言われていることは容易に想像できる。

つまるところ、株なんてのは中国共産党・習近平にとっては自分の政治統制の力を強めるために使うものであるという認識に変化はないのである。
11月頃からゼロコロナ政策の実質撤廃や不動産企業への融資支援は、純粋に経済のためを考えて行っているわけではなく、いよいよ国民の不満が爆発して自分の政治統制に揺らぎがでたので行ったまでに過ぎず、外国人投資家のことなんてのはこれっぽっちも考えていない。
そのような態度をとるようなところにはたして安心して金を預けられるだろうか?

今のところは中国株は売られすぎの反動で一定程度反発しているものの、やっぱり積極的に上値は習近平がいる間は追いたくないよねというのが正直なところだと思う。
この考え方については下記を参考にしてもらいたい。

【過去参考記事】
中国の習近平独裁による集団指導制の崩壊と中国株式市場に与える悪影響

買うのであれば、中国で商売をしている先進国企業の株を買うべきだろうと思う。

auじぶん銀行・aupayカードの組み合わせで円預金が年利0.2%もらえるauカブコム証券の口座開設はこちら
日本の中古マンション市場について(2022年12月)

http://www.reins.or.jp/library/2022.html
↑中古マンション統計を出しているレインズデータライブラリーのアーカイブ

毎月恒例のやつです。

レインズで毎月出している日本の中古マンション市場統計が出てきたので、今回も毎月恒例だがデータを確認していきたい。


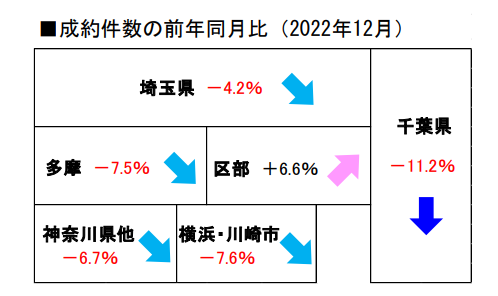
【成約数(前年比)】
タイトルなし

成約数については東京区部はプラスに転じたが、他地域はマイナスが継続している。
2022年前半部分は2021年のペントアップデマンド分が剥げたという言い訳ができていたが、今月の数値はそのペントアップデマンド剥落要因がなくなった後の数値なので、東京区部以外ははっきり言うと弱いの一言に尽きるだろう。
東京区部はお金を持っている人が買っているというだけの話で、その他の地域はグロスの壁にぶち当たり始めているといえる。

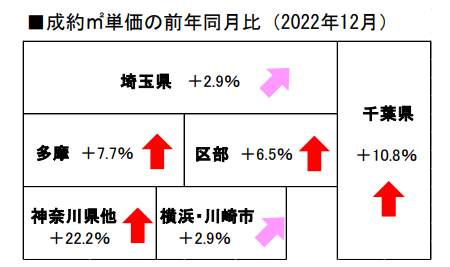
【成約価格(前年比)】
タイトルなし

成約価格については埼玉・横浜・川崎での鈍化が明白になってきている。
再度上昇していた東京区部も伸びが低下してきており、ごく一部の高単価駅前タワマン以外は先ほどの成約件数のところでも述べたようにグロスの壁に直面している。
神奈川県他と千葉県の上昇幅がまだ二桁あるのはグロスの壁にぶつかっていないからといえるだろうが、埼玉・横浜・川崎と同様に1平米50万円の単価を超えてくると買い手が引いていくとともに価格の伸び率はどんどん圧縮されていくだろう。

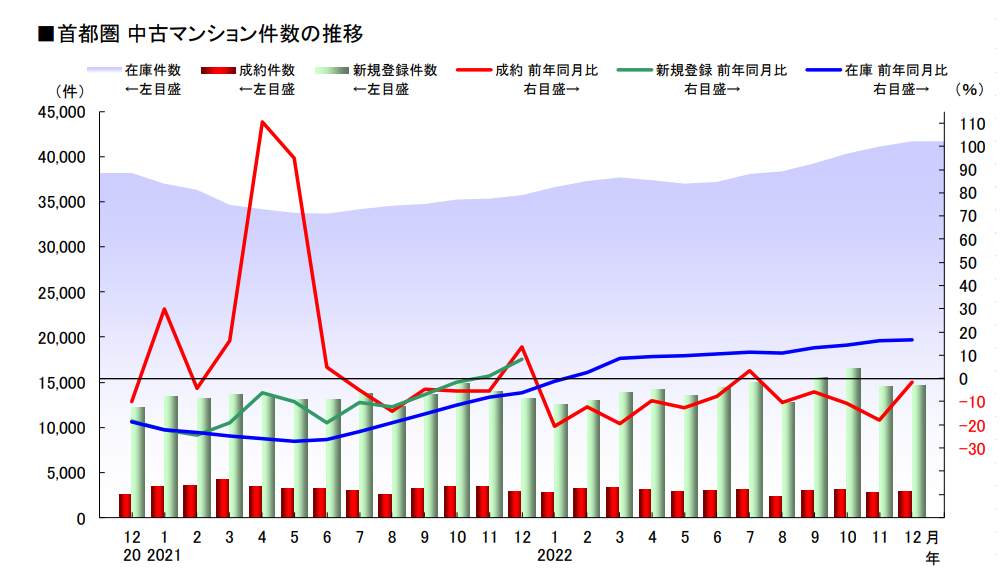
【在庫状況】
タイトルなし

ゆるやかに在庫が増加していく中で、買い手が引いていることから在庫価格も伸びなくなってきているのは当然帰結だろう。
これまではイケイケドンドンで売り出し価格を伸ばしても成約していたのだが、グロスの高さと日銀の金融緩和修正懸念によって買い手側が明らかに慎重になってきており、仲介業者からチャレンジ価格では売り出しをするなと釘を刺されていることに起因しているように思われる。

この統計にはおそらくまだ12月の日銀YCC修正が反映されていない統計であり、1月統計はこれより弱くなることは確実だろう。
まずは価格の伸び率はより圧縮される形になるだろう。
そうじて見れば、日本の中古マンション市場は踊り場にいることは確実で、これまでのような上昇一辺倒みたいな時代は終わったことを意味していると思う。

ただし、じゃあこのまま不動産価格暴落で買い場を待てるかというと、それを予想するのは意外と難しい。
理由としてはまず春闘で住宅を購入する層の収入がベアで上がる可能性が高いことにある。
去年時点でおそらく東京の大企業では1%近くベアしているところが多いため、おそらく今年のベアはもっと高い数値になるだろう。
(2%とか3%とか?)
そうなると年収が増えた分はローンが通る金額は大きくなる。
そしてもう一つは日銀の金融緩和修正ペースである。
これが米国のような苛烈な政策金利引き上げならば10%とか平気で下がるよねという話になるのだが、YCC撤廃まで・政策金利引き上げはなしという着地点だと、物件価格は下がったとしても5%に満たない数値程度だと思われ、そうなるとその間賃貸に住んでいて払った金額を考えると大して変わらないみたいなオチにもなりかねない。

結論的には日銀がどこまで金融緩和態度を修正するのかの一言に尽きるので、これから買うとすれば予算にきちんと余裕を持った状態でという以外は、これから住宅を購入しようとしている人にアドバイスすることはなさそうである。

auじぶん銀行・aupayカードの組み合わせで円預金が年利0.2%もらえるauカブコム証券の口座開設はこちら

記事検索
アクセスカウンター
  • 累計:

プロフィール

村越誠

投資に関して気づいたことのメモをしていく。 ご連絡の取りたい方は、makoto.muragoe★gmail.comまで(★を@に変換してください)
ツイッターで更新情報配信