村越誠の投資資本主義

グローバルな情報をもとに投資資産を積んでいく慎重派投資家

2022年10月

顧客からの代金前借業種にはご用心

中国の不動産業界「資金繰り悪化」止まらぬ事情

後先考えない金の使い方をしてきたツケを払う期間が継続。

引き続きグローバルに厳しい金融引き締めが継続している中で、ここもと株価の下落幅はこれまでの企業経営がどれだけ手堅いものであったかというところで大きく分かれているところが見て取れる。
今回はこういう金融引き締め状況の時に、後先考えない金の使い方をしてきて企業経営されてきた企業の株価が大幅に下落する仕組みについて解説していきた。

まず最初の前提として知っておきたいのは、経営者というのは基本的にお金をどこにどう投じてリターンを得るかを考える仕事であるため、基本的には楽観的・アグレッシブな人が統計的に多い。
特に創業たたき上げみたいな人は自由に使える金の幅が違うため、よりアグレッシブになる。
そのため手元に使えるお金があれば、これをどのように事業拡大に使おうかと考えるのは自然な話である。
特に頭のネジが外れた経営者なんていうのは、手元に金があれば全て事業拡大に突っ込んで、さらにそこに銀行から金を借りて倍プッシュするというのは当然経営手段の一つとして候補になる。
こういう経営手法は事業が拡大し続けている間や、金融市場がじゃぶじゃぶになっている時はいくらでも手元に金が入ってくるし、多少問題が起きたとしても銀行から追い貸しを受けられるので一発あてればワンチャンということで、こういう経営手法を取っている企業は古今東西世界の株式市場でもいきなり株価が高騰する例などは結構ある。

しかし、やはり問題は一回でも大ごけした挙句、その時金融市場で引き締めが起こりつつある時は回収できる金に対してこれまで顧客からもらっていた前受け金分のサービス提供や銀行からの借入金返済の金額の方が大きくなることによって営業キャッシュフローがマイナスに陥ったままファンディング懸念が生じ、一気に資金繰りに難が生じ、単に株価が下落するだけでなく、倒産にまで追い込まれる例が続出することにある。
これまでどういった例がこれに当てはまるか見ていきたい。

中国不動産会社は明らかに典型例であった。
中国の住宅分譲会社は住宅が完成する前に顧客から購入代金をもらえるという慣習があり、これによって完成させる前にもらった金をさらに別のプロジェクトに資金を投じるということで、多くの企業が短期間に事業規模を拡大させてきた。
そこにさらに借入をして巨大にレバレッジを拡大してきたわけだが、中国政府がレバレッジの高い不動産会社に金を貸させないように銀行に指導したために資金繰りがこけてドミノ倒し的に全ての資金繰りが破綻して大量デフォルトとなった。
大昔でいえば英会話大手のNOVAのデフォルトは完全にこの典型例で、顧客からレッスン代の前受け金を大量に受けた挙句、これを全部事業や社長の私利私欲に使われたりして、途中で事業拡大がつまづいた段階で資金繰りが狂って死んだ。
RIZAPも色んなサービスで顧客からの前受け金をもらって、これを猛烈な事業拡大をしていったが、最終的に手を広げすぎたために回収できる金が顧客の前受け金サービスや借入金の返済金額の方が大きくなってしまったためにどうしようもなくなり、実質的に爆死した。

このように資金繰りというのは平時ではあまり注目されないものの、今のような強烈な金融引き締め時はすごくフォーカスされるものとなり、投資家はあの企業の資金繰りは大丈夫だっけと詳細に財務や資金繰り状況を分析し、駄目な企業はすごいスピードで追いつめられていく。
なので、足下のような金融引き締め・景気懸念の中では顧客から大量の前受け金を受けてしまっているような業種というのは、少しでも会社計画が狂ってしまえば資金繰りに難が生じて、業績の大幅下降・株価を犠牲にした資金調達を連想しやすいということなので、まあ既にこういった会社の株価は大幅下落しているので保有しちゃっている人はどうしようもないという話なのだが、これから何か株式投資をしていこうと思った時にまだまだ厳しい金融市場が続いている中なにこれ安いと買ったらそこからさらに半値みたいな動きが平然と起きるので、やはりかなり手堅い財務運営を行っている企業に限定して投資対象を絞りたいところだと思う。

村越誠の投資の小ネタページはこちら
 

イギリスが米国政府に説教されて市場のメルトダウンを招いた財政支出計画を撤回

トラス英首相、14日に記者会見-クワーテング財務相は更迭へと報道

米国に怒られて撤回に追い込まれた形。

9/23に英国は中央銀行であるBOEがアグレッシブな政策金利引き上げとQTをしようとしている中で、国債消化の裏付けなしでエネルギーインフレ対応のための財政支出計画を発表して、そんなに大量に市場に出てくるイギリス国債(通称ギルト)を消化できるわけないだろと売られていき、途中から年金基金のマージンコールで英ポンドとギルトが同時にシステマチックに投げ売られ、これが英国資産だけでなく他の資産にまで波及してしまったのは記憶に新しい。

【過去参考記事】

矛盾したイギリスの金融・財政政策に投機筋が殺到


これについて米国政府から
「てめーこっちはインフレ対策でスレスレの金融引き締めしているのに、いきなりマーケットぶっ壊すような不手際やってんじゃねーよ!いくら同盟国だからって許せねーよ!」
とキレられて英国財務相がIMF・世銀の年次総会で実質的な呼び出しを食らって説教されていた。

【参考ニュース】
英財務相が訪米切り上げ帰国、財政計画を検討-減税撤回の観測も

まあ金融政策決定当事者から見たら、流動性が金融引き締めで薄くなっている中でこんな強引なドリブル的政策出したら炎上するに決まっているだろというストレートな怒りを英国にぶつけたい的なニュアンスさえ当初は感じられた。
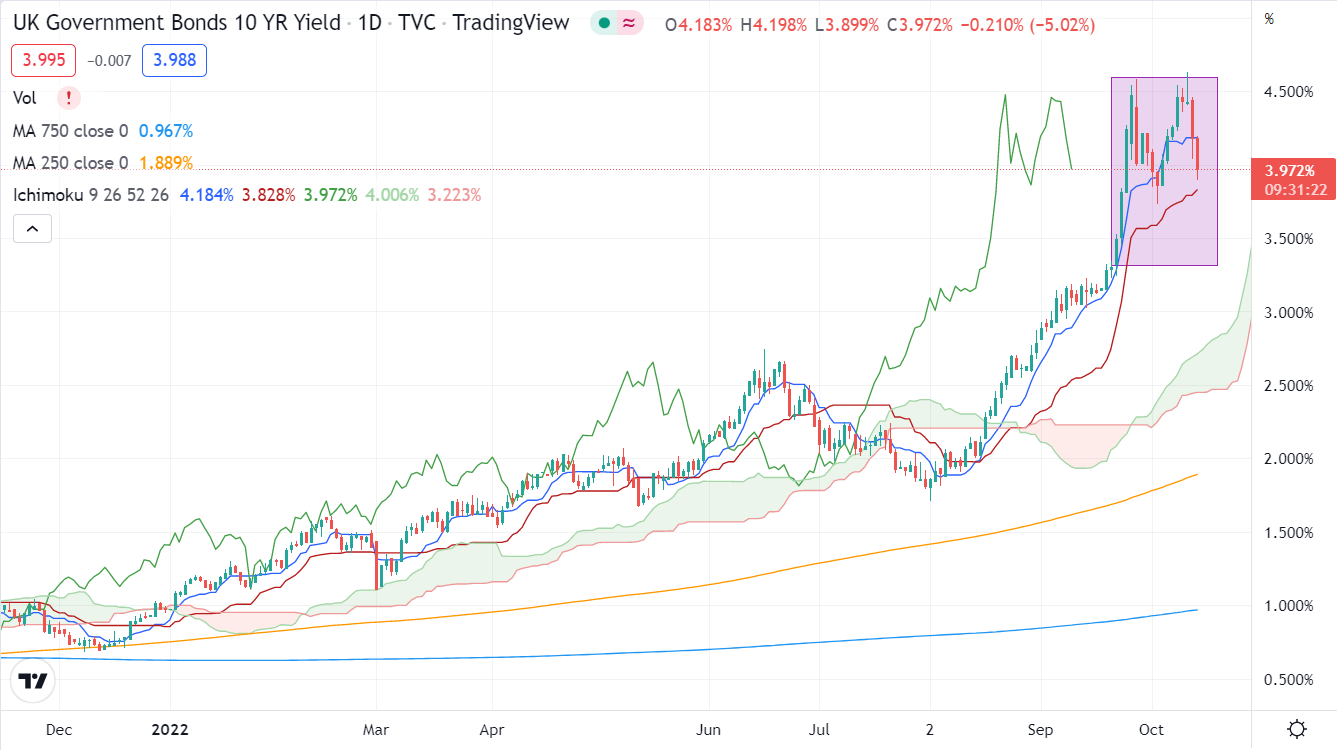
そして昨日のニュースで英国トラス政権はこの相場の無差別下げの原因となった財政支出計画について撤回するとしたことからギルトの利回りは低下し、その他の資産もラリーした。

【ギルト10年の利回り推移】
タイトルなし

上記ギルト10年のチャートにこのドタバタ劇の原因となった財政支出計画発表の9/23から直近までの国債利回り推移を色塗りしてみた。
これまで年金基金勢が投げ打ってこのギルトのすさまじい金利上昇が発生していたので、これが全部とは言わないが一定程度はなかったことにしてくれるはずだという期待はあるだろう。
このドタバタ劇のけじめとして、財政支出計画を発表したクワーテング財務相をクビにした。
あとは英国というのはただでは転ばない国ということもあり、これだけ内政干渉的な説教を米国はしたわけなのだから、場合によっては訪米してなにかしらの言質を受けているかもしれない(FRBの金融引き締めペースの話とか?)
しかも、このドタバタ劇の終焉で木曜日の米国CPI発表前より米国債金利が下がっており、もしかして債券金利は英国に巻き込まれた分剥げるとやっぱり4%突破しないんじゃないのという話が定着しつつあるように思う。

とにもかくにも変にこのドタバタ劇で売られた分は木曜日のCPIで思いっきりショートが踏まれたことからも、さすがにもう少し投げちゃった人達の置いてけぼりとショートの踏み倒しが期待できそうな雰囲気となっている。

村越誠の投資の小ネタページはこちら
 

米国CPIを受けて高水準な政策金利の長期化観測だが、リスク資産はハイボラで上昇

9月の米消費者物価指数、前年比8・2%上昇 インフレ収まらず

短期側の金利は結構動意づいたが、後ろ側はやや行って来いの展開からの、株価乱高下。

昨日は注目の米国インフレ率の発表であったが、市場予想8.1%に対して8.2%、コアインフレ率については市場予想6.5%に対して6.6%と誤差程度の範囲で収まったものの、相変わらずコアインフレが月次で0.4-0.6%の範囲で動いていることからなかなかインフレ率が下がらない・引き続きスティッキーなインフレであるサービスインフレ率が前年比3.5%から3.9%に上昇してきていて厳しい金融引き締めが長期化しそうだという観測が台頭した。

色々市場の動きを見ると今回のCPIを受けての基本的な金融政策への考え方はピーク金利水準が高くなるというよりも、高い政策金利水準が想定より長引く形になりそうだと市場参加者は考えたようだ。
そのため短中期債は4.5%という金利水準に吸い寄せられていく形で金利上昇したが、一応中長期米国債には4%というところに吸引力が存在しており、10年債は瞬間風速的に4%超えたものの、そこから動きは鈍って最終的に4%以下に押し戻された。

一方で国債以外の資産は株を中心にワイルドライド的な動きとなった。
株はCPI発表後から寄りまでは死ぬほど下落していてこれは今日も大荒れかと思われたところから、急速に値を回復していき、最終的に大幅高に転じる展開とかなった。
クレジット3兄弟ETFも国債金利上昇の中プラスで引けていることから、リスク資産自体にショートの撤退なのか買いが入ったのかは不明だが大きい動きとなった。
こうした動きになったのはピーク金利自体が大して上昇したわけではないということと、ピーク金利が4.5-4.75%からは動くことはないから最悪期は終わるだろうというスペキュレイティブ的な動きから生じた結果だと思われる。

結局普通の投資家ができることは、こうした荒れ放題な相場の中で相対的にまとも・最終的には回復する可能性の高い投資先へ投資するしかない。
そういった中で、プーチンの一世一代の賭けに巻き込まれてる欧州・習近平というアホに付き合わされてる中国の株はまず避けて、PER40倍以上みたいな低金利時代の投資も避けて、地政学的にも最も安全かつ民間企業が安心して運営されることが担保されている米国大型株が相対的に一番まともであると引き続き考えている。
日本株も欧州・中国と比べるとずっとマシな選択肢だが、やはりエネルギー高に弱い分は為替込みで米国株にあまり勝てなさそうに思える。
また米国株だからいつか上がるとしてレバETFでライドすると途中のハイボラティリティと金利コストで殺されるので、現在みたいな相場は基本ノンレバでないと乗り切れないと思う。

村越誠の投資の小ネタページはこちら
 

ロシア・ウクライナ戦争の泥仕合化で引き続き欧州資産はネガティブ

【参考資料】

プーチン 〔人間的考察〕

プーチンが諦めるまでは戦争やるってなると、欧州資産の苦境は継続しそうだ。

ここもとウクライナ戦争はウクライナが優勢で進んでおり、東部の一部奪還・南部でもロシア軍を圧迫しつつあり、さらにクリミア橋を爆破する(おそらくウクライナ側のしかけと言われている)ことに成功して、まだロシア側はこの攻勢に対して跳ね返せない状態が続いている。
ロシア側は一部動員をかけて兵を送っているが、きちんとした訓練をせずに送ったり、未だ戦時下とはいわず、特別軍事作戦という名目で戦争を行っているために、前線に兵力を送るにしても非常に手間取っていてウクライナの侵攻スピードに間に合っていない。

そういった中で一部ではプーチン政権の内部がごたごたし始めているのではないかという期待を持っている人もいるのだが、個人的には内部についてはあまり大きな変化は起きていないのではないかと考えている。
上記参考書籍を読み進めると、基本的にプーチン自体は地滑り的に大統領になったという背景がある中で、基本的に側近を自分の信頼を置ける人物に限定して配置している。
一部スキャンダルなどで入れ替えが発生しているが、その際に人選にかなり苦労しているようで、プーチンが安心して配置できるような人材が少ないという傾向が強い。
そのため、ニュースでショイグ国防長官がスケープゴートになる的な話も言われているが、ショイグ国防長官ほどプーチンが信頼を置ける人物はいないということもあり、容易に首をすげかえるわけにもいかず、ロシア上層部の配置換えはあくまでささいな範囲に留まると見込まれる。

そう考えると現状ロシアはウクライナに戦争で負け始めているが、そもそも政権を身内で固めていることから内部圧力でプーチン政権が瓦解する可能性はまずない。
国民にとってもプーチンのせいでウクライナ戦争のために徴兵されて命を落とす危険性はある一方で、プーチン政権が瓦解した後に誰がロシアをまとめてくれる後継者がいるのかというと、それも見当たらないということで消極的な高い支持率が継続しそうだ。
国民にとっては外国より、よっぽど身内のロシア人の方が怖いとさえ言われている。

結局この戦争はプーチンが一世一代の大博打に打って出たことによって起こったわけだが、これに対して現在プーチンは負け始めているものの、このままウクライナの勝利で終わり!っというわけにはいかず、この戦争の終結点はプーチンの戦争によって果たしたい政治目標がどこにあるのかになってくる。
当初の政治目標はゼレンスキー政権をナチスと呼び、非ナチ化と言ってウクライナ政権の解体と属国化するというのが政治目標になっていたが、ここから一度ドンバス地方の東部制圧というところに政治目標は一応変わった。
しかし、ウクライナが勝ち始めたことにより、このままだと2014年のクリミアおよび一部東部征服のところにまで逆戻りするのではないか・そうなるとこの戦争を行った大義名分はなんだったんだとなる。
そうなるとプーチンはとりあえずどんな形でもいいので戦争を続けるインセンティブが働くわけで、そこでいきなり側近を変えるほどプーチンはリスクは取れないだろう。

このことからウクライナ戦争は基本的に長期戦路線かつプーチンのお気持ち次第という泥仕合になり、その間は欧州はエネルギー供給問題が常につきまとう状態になることから、基本的に個人投資家は欧州資産を触らないということがベストな選択肢であり続けると思う。

村越誠の投資の小ネタページはこちら
 

2022年9月の日本の中古マンション市場動向

http://www.reins.or.jp/library/2022.html
↑日本の中古住宅不動産統計を公表しているレインズデータライブラリーのアーカイブ

毎月恒例のやつです。

前月分の日本の中古マンション売買市場の統計データが出てきたので、グローバルに不動産が崩れている中、日本はどうなのかというのを見ていきたい。

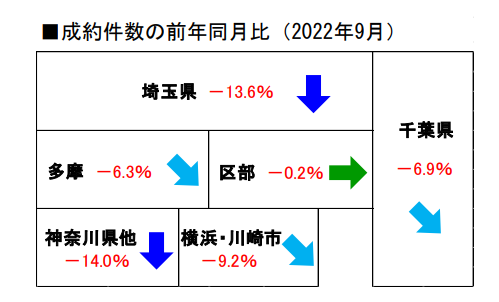
【各地域成約件数の推移】
タイトルなし


成約数については引き続き前年比マイナスだが、東京区部はグロスの壁で買えない人はずっと買えない状態が続いているのか、成約数のマイナスはほぼ一周していて、今のグロス価格で買える最低限残っているという人が買っているという雰囲気が強くなっている。
一方で埼玉・神奈川・千葉は急速な価格上昇に伴ってついていけなくなって振り落とされる人が出ている最中であり、これが前年比成約数が大幅マイナスになっている。
(ただしついていける人が成約価格の上昇を招いている)

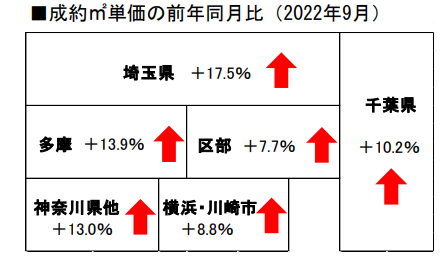
【成約単価の推移】

タイトルなし


東京区部は引き続きグロス金額の壁が存在しているのか、中途半端な立地のところは価格の伸びはやや鈍い状態が継続している。
唯一もういくらでも金が出せるっていう人が不動産を買う中央3区だけが激しい価格上昇しているような形になっている。
そして東京外に目を向けると、8月はグロス価格の高さから埼玉・神奈川・千葉について足踏みになりはじめているのではないかと考えていたのだが、9月の数値は千葉は足踏みが続いているが、埼玉・神奈川はここにきて価格に再加速ドライブがかかり、実需層の買いは成約数こそ弱いが在庫も多くあるわけではないので上値追いが続いている。

【過去参考記事】

2022年8月の日本の中古マンション市場動向


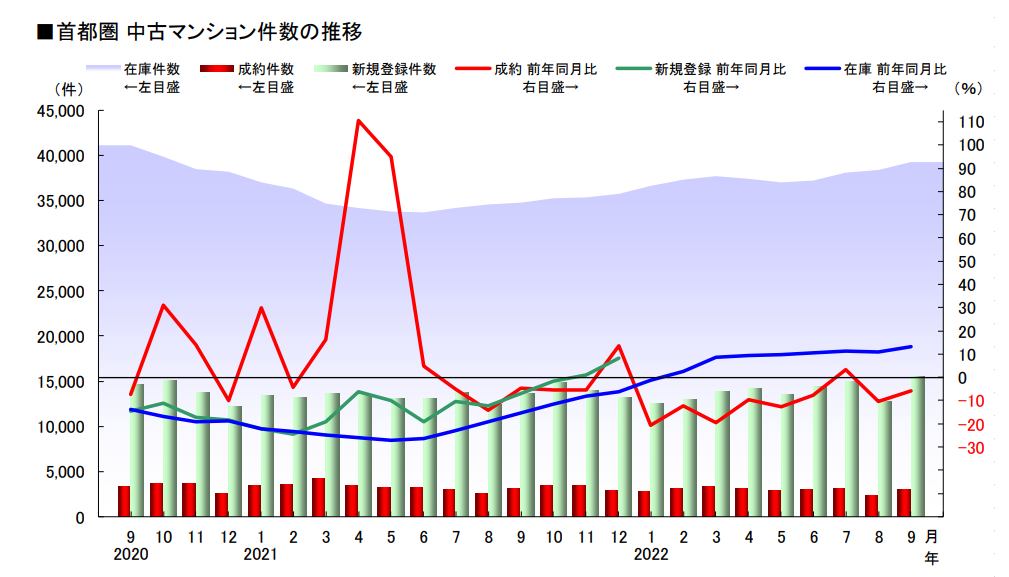
【在庫推移】
タイトルなし

在庫についてはゆるやかに上昇する継続に変化はなし。
また成約価格は上昇しているが、それと比べると在庫価格は伸びていない。
成約価格と在庫価格の差は縮小を続けており、買い手側はモノがないので買える中で相対的に買う価値があると思われる物件を買い、売り手側はこれまでの相場より1割も高いようなチャレンジ価格では売れないので相場に合わせた価格で成約させている様子が窺える。

グローバルに見ると金利上昇で多くの先進国の不動産価格は下落に転じており、不動産市況は結局1にも金利・2にも金利ということが分かった今、唯一ここから日本の住宅価格が下がるとすれば、やはりそれは日銀が金融緩和方針を変えたところにあることは疑いようがない。
これから住宅を購入するかどうかを悩んでいる人は、この日銀の金融緩和修正リスクを覚悟で買うのか、それともいつ頃変更されるかも現状不明な日銀金融緩和修正を狙って下落するのを待つのかを決める必要性がありそうだ。

村越誠の投資の小ネタページはこちら
 
記事検索
アクセスカウンター
  • 累計:

プロフィール

村越誠

投資に関して気づいたことのメモをしていく。 ご連絡の取りたい方は、makoto.muragoe★gmail.comまで(★を@に変換してください)
ツイッターで更新情報配信